源泉徴収票で返ってくる金額の見方は?還付額の真実と計算法
年末や年明けに会社から交付される「源泉徴収票」。手元に届いた瞬間、「これで結局いくらお金が返ってきたのか」を確認しようと枠内を隅々まで探した経験を持つ人は少なくありません。しかし、いくら探しても「還付金額」という明確な文字は見当たりません。
実は、源泉徴収票そのものには「返ってきた金額(還付金)」は直接記載されていません。この仕組みを正しく把握していないと、「源泉徴収税額」に書かれた数値を戻ってきた金額だと勘違いしたり、本来受け取れるはずの控除漏れに気づかず放置してしまうリスクがあります。本稿では、源泉徴収票に還付金が載っていない税制上の理由から、給与明細と突き合わせて正確な還付額を割り出す計算手順、損をしないためのチェックポイントまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票に記載されている「源泉徴収税額」は還付額ではなく、最終的に国へ納めた「1年間の確定所得税額」である。
- 要点2:実際に返ってきた還付金額を確認するには、12月(または1月)支給の「給与明細」に記載された「年末調整還付金(年調差額)」を見る必要がある。
- 要点3:還付金は「毎月天引きされた概算税額の合計」から「源泉徴収票の源泉徴収税額」を差し引くことで誰でも正確に算出できる。
【真相解明】源泉徴収票に「返ってくる金額」が直接書かれていない理由
給与所得者の手元に届く源泉徴収票は、国税庁の規定に基づき、その年の「総収入」「適用された各種控除」「最終的に確定した年間所得税額」を公的に証明する書類です。つまり、「最終的に確定した税金の決定通知書」という法的な性質を持っています。
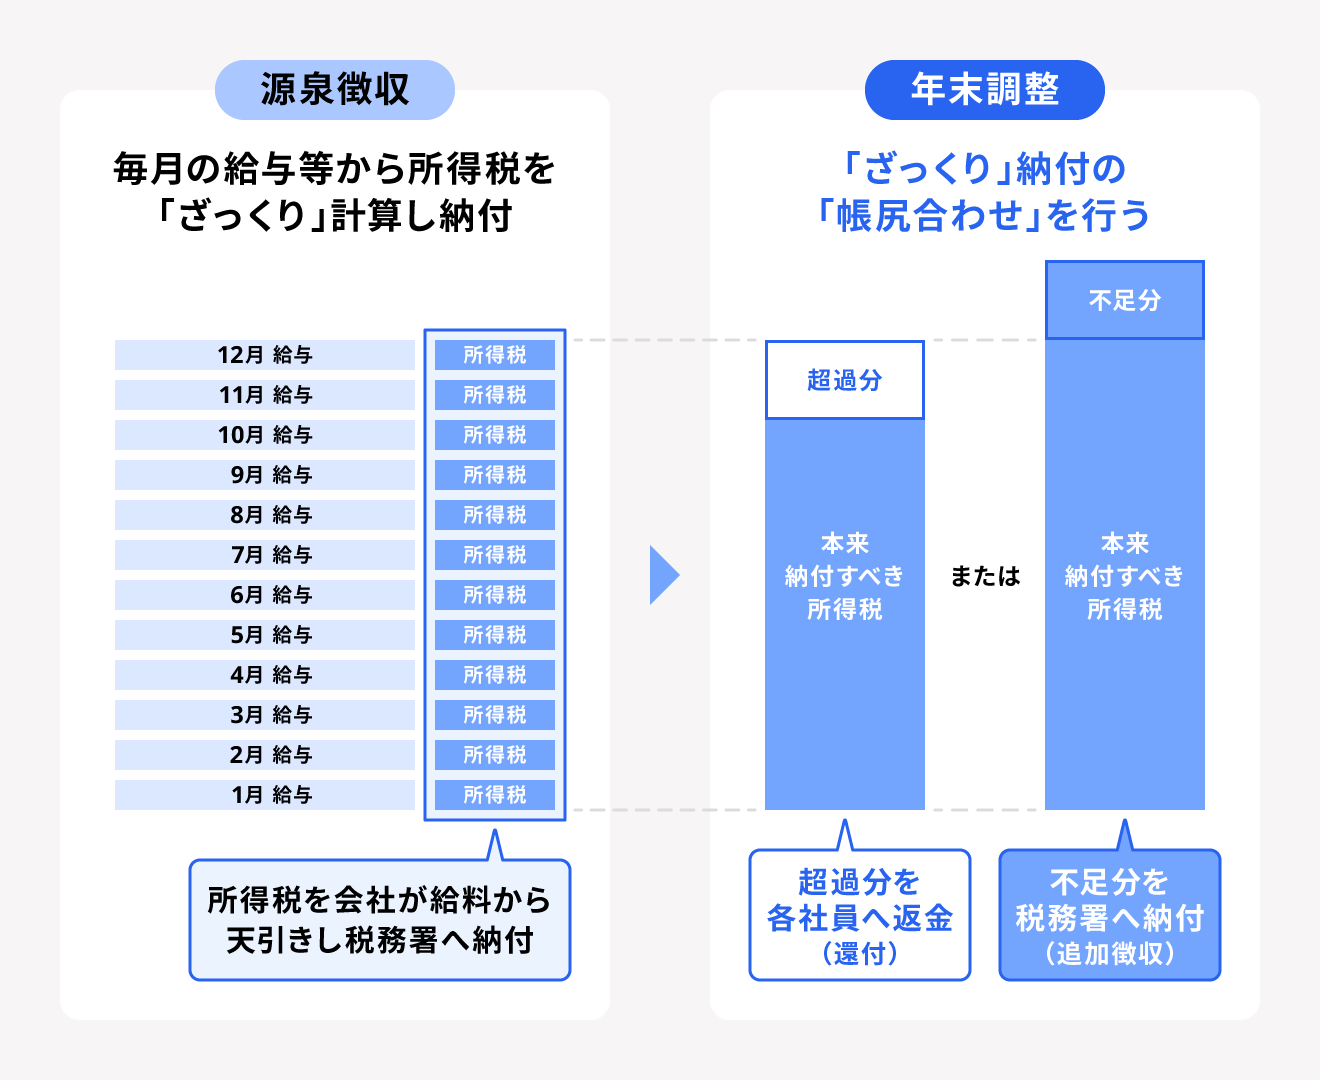
年末調整の還付金とは、毎月の給料や賞与からあらかじめ概算で天引き(源泉徴収)されていた所得税の合計額が、1年間の正しい所得税額を上回っていた際に生じる「差額の精算」です。源泉徴収票は確定した最終結果のみを記録するフォーマットになっているため、精算前の毎月の天引き履歴や、その引き算の結果である「戻ってきた金額」そのものは枠外の計算プロセスとして扱われ、記載されない構造になっています。
ネット上のQ&AコミュニティやSNSでも、「源泉徴収税額に書いてある5万円は戻ってくるお金なのか」といった誤解に基づく相談が後を絶ちません。この欄に記載された金額は「納付済みとして手元に残らない税額」であるため、正しい見方を身につけることが不可欠です。
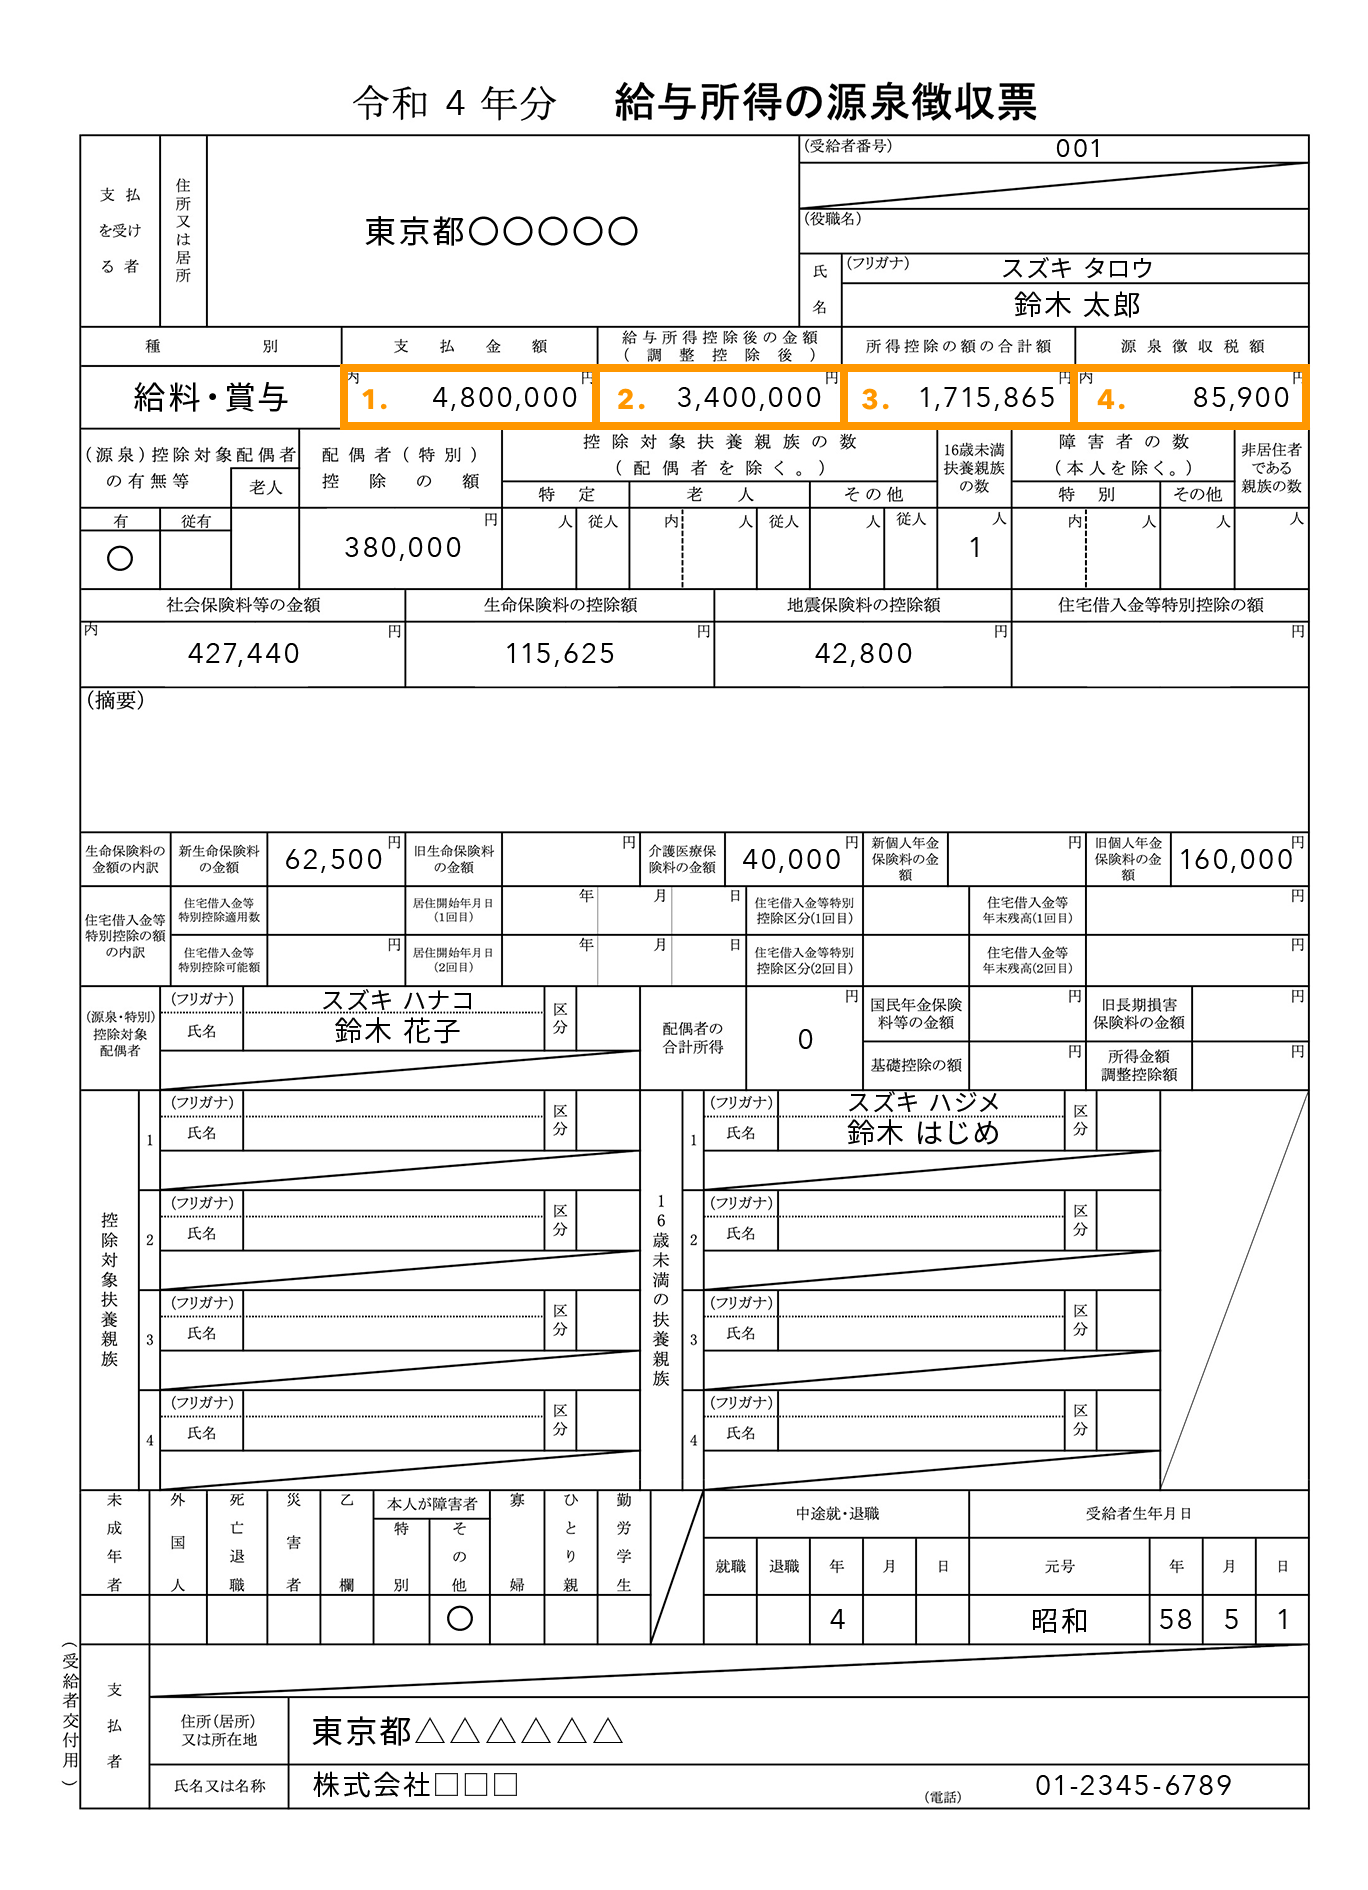
源泉徴収票の4大項目と正しい見方|源泉徴収税額が示す意味とは
源泉徴収票の上段には、税額計算の根幹となる4つの重要枠が並んでいます。返ってくる金額の背景を理解するために、それぞれの項目の意味を押さえておく必要があります。
① 支払金額
いわゆる「額面年収」です。基本給、各種手当、ボーナスの総支給額が合算された数値が記載されます(非課税の通勤手当などは除外されます)。
② 給与所得控除後の金額
会社員における「経費」に相当する「給与所得控除」を、支払金額から差し引いた後の金額です。年収水準に応じて法律で自動的に控除額が定められています。
③ 所得控除の額の合計額
個人の生活事情に合わせて税負担を軽減する各種控除の合計値です。誰もが一律で受けられる基礎控除をはじめ、配偶者控除・配偶者特別控除、扶養控除、社会保険料控除、生命保険料控除、地震保険料控除などがすべてここに集約されます。
④ 源泉徴収税額
「②給与所得控除後の金額」から「③所得控除の額の合計額」を引いた課税所得に税率を掛け、さらに住宅借入金等特別控除(住宅ローン控除)などを差し引いた「あなたがその年に最終的に納めるべき確定税額」です。ここが0円になっていれば、その年の所得税は完全にゼロとなり、毎月天引きされていた税金は全額還付されたことを意味します。
【比較表】源泉徴収票と給与明細の違い|還付金はいつ・どこで確認できる?
還付金の実際の受取状況を正確に把握するには、「源泉徴収票」と「給与明細」の役割の違いを整理しておくことが近道です。
| 項目 | 源泉徴収票 | 12月(または1月)の給与明細 | 編集部の見解・評価 |
|---|---|---|---|
| 書類の主目的 | 年間収入と確定税額の公的証明 | 当月支給額・控除額および精算差額の通知 | 公的証明には源泉徴収票、キャッシュの確認には給与明細を使う |
| 還付金額の記載 | 記載なし(確定年税額のみ表示) | 記載あり(「年末調整還付金」「年調差額」等) | 実際に戻った金額を1秒で知るなら給与明細を見るのが確実 |
| 還付金が振り込まれる時期 | 発行時期(通常12月末〜翌年1月中旬) | 12月給与支払日(企業により1月給与の場合あり) | 12月の手取り額が普段より増えている要因の大半がこの還付金 |
| 追徴(不足分引き落とし)の表示 | 税額が増加した結果として源泉徴収税額に反映 | 「年調過不足」欄にマイナス表記、または控除枠で徴収 | 追徴時は12月の手取りが減るため注意深い確認が必要 |
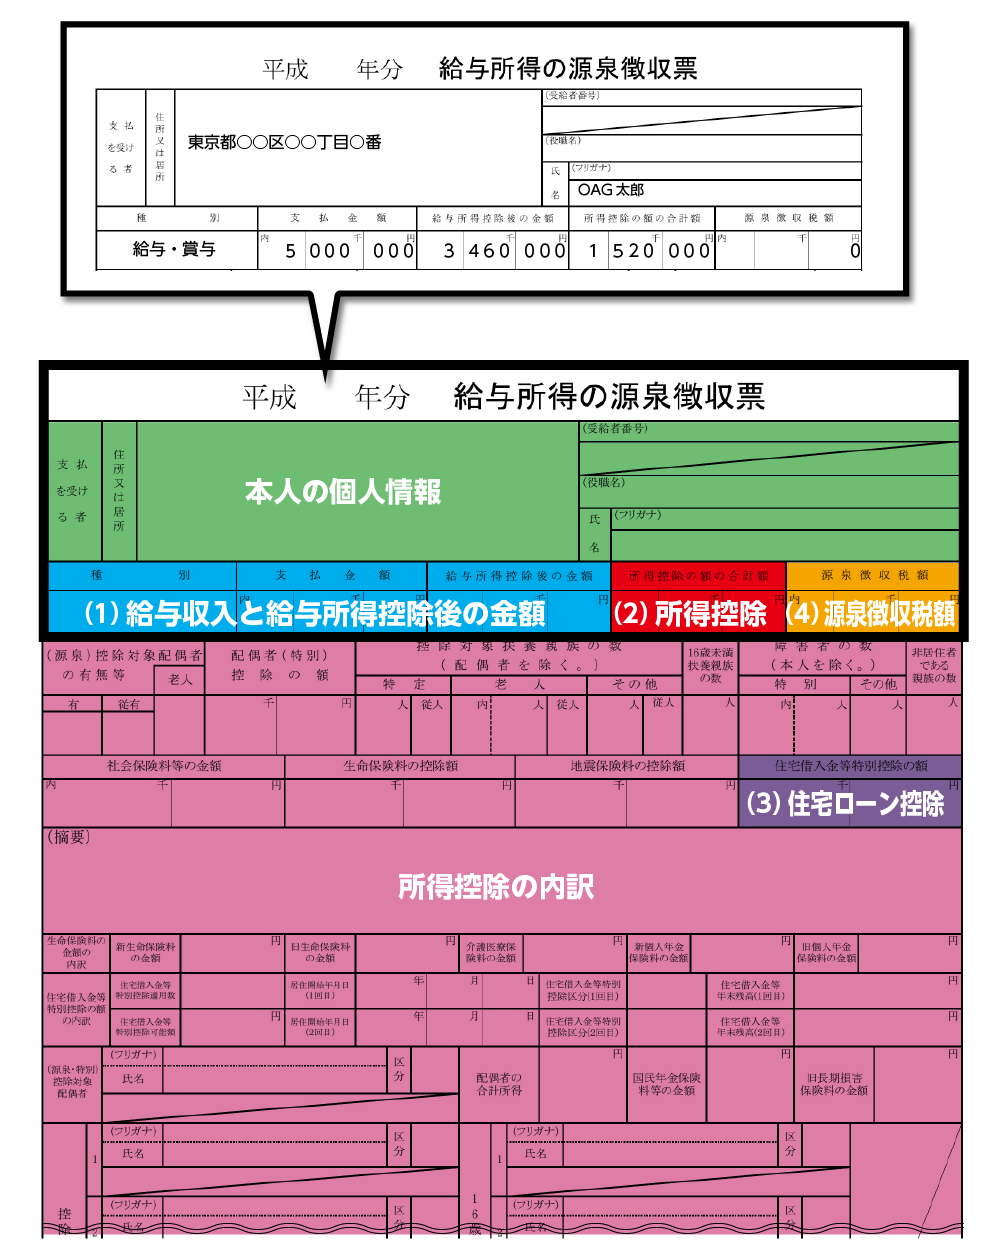
年末調整の還付金を自分で算出する手順|計算式と具体例
手元にある源泉徴収票と、1年分の給与明細(1月〜12月支給分)を照合すれば、還付金を自分で1円単位まで計算できます。計算式は極めて明快です。
【年末調整 還付金の計算式】
還付金 =(1月〜12月の給料・賞与で天引きされた「所得税」の累計額) − (源泉徴収票の「源泉徴収税額」)
モデルケースで見る計算シミュレーション(年収500万円・会社員)
月給35万円・年2回賞与の会社員Aさん(配偶者あり・生命保険料控除適用)のケースを見てみましょう。
- 毎月の給与から天引きされた所得税:約7,500円 × 12ヶ月 = 90,000円
- 夏・冬の賞与から天引きされた所得税:約20,000円 × 2回 = 40,000円
- 1年間の源泉徴収税額の累計天引き額:130,000円
年末調整の申告書を提出し、配偶者控除や生命保険料控除が適用された結果、源泉徴収票の「源泉徴収税額」欄に記載された金額が82,400円だったとします。
この場合、計算式に当てはめると以下のようになります。
130,000円(天引き累計) − 82,400円(確定税額) = +47,600円(還付金)
この差額47,600円が、12月の給与明細の「年末調整還付金」として手取り給与に上乗せされて振り込まれます。
一般に知られていない盲点|追徴(マイナス)になるケースと確定申告の必要性
年末調整は「必ずお金が戻ってくる手続き」と思い込んでいると、思わぬ落とし穴に直面することがあります。状況によっては還付ではなく、逆に追加で税金を徴収される「追徴(マイナス)」が発生します。
追徴が発生する主な典型パターン
- 扶養親族の異動:就職やアルバイト収入の増加により、子どもや配偶者が扶養控除の適用基準(年収の壁)から外れた場合。
- 中途入社時の給与合算:前職の給与が比較的高く、転職後に合算して税率ブラケットが上がった場合。
- 賞与支給時の概算天引き不足:給与規程や扶養人数の変更タイミングによって、月々の天引き税額が少なめに処理されていた場合。
年末調整では対応できず「確定申告(還付申告)」が必要なケース
年末調整だけでは控除しきれず、自ら確定申告を行うことでさらなる還付金を受け取れる代表例が存在します。
- 医療費控除・セルフメディケーション税制:年間で一定額以上の医療費や対象医薬品の購入がある場合。
- 住宅ローン控除の1年目:住宅借入金等特別控除の適用を受ける最初の年は、確定申告が義務付けられています(2年目以降は年末調整で処理可能)。
- ふるさと納税のワンストップ特例未申請:6自治体以上に寄附した場合や、申請書を期日までに提出し忘れた場合。
確定申告を行った後の還付金処理状況は、国税庁の「e-Taxソフト(WEB版)」マイページ内にある「還付・納税関係」メニューから「還付金処理状況を確認する」を選択することで、進行状況をリアルタイムで追跡できます。
【実態検証】給与明細の記載ミスや控除漏れを見抜く現場チェック術
経理担当者や給与計算システムが介在していても、人間による書類の記入漏れやデータ入力ミスを完全にゼロにすることはできません。手元に源泉徴収票が届いたら、以下の3点だけは必ず自ら目視で確認する習慣をつけるべきです。
チェック1:控除証明書を提出した保険料が反映されているか
10月〜11月に提出した「生命保険料控除証明書」「地震保険料控除証明書」の金額が、源泉徴収票下段の各保険料控除欄に漏れなく印字されているか確認します。提出がギリギリだった場合、入力から漏れている事例が散見されます。
チェック2:配偶者・扶養親族の氏名と控除額の整合性
源泉徴収票の「控除対象配偶者」や「控除対象扶養親族」欄に家族の名前が正しく記載されているかを確認します。ここに記載がない場合、数十万円単位の所得控除が抜けており、多額の所得税を過払いしている恐れがあります。
チェック3:住宅ローン控除の適用漏れがないか
2年目以降の住宅ローン控除を年末調整で提出したにもかかわらず、「住宅借入金等特別控除の額」欄が空欄になっていないかを確認します。最大数十万円の税額控除が消滅しているリスクを早期に防ぎます。
【プロの結論】税金の「払いすぎ」を防ぐ判断基準
もし源泉徴収票の記載内容に漏れや誤りを発見した場合でも、焦る必要はありません。会社の経理窓口に申し出て年末調整の「再年調(再計算)」を依頼するか、翌年1月以降に自ら所轄税務署へ「還付申告(5年間の猶予期間あり)」を行うことで、過払いした税金は全額取り戻すことができます。源泉徴収票を単なる「紙切れ」として放置せず、手取りを守るための最終チェックシートとして活用する姿勢が大切です。
【源泉 徴収 票 返っ て くる 金額 見方】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」が0円になっているのはなぜですか?
A1:住宅ローン控除などの税額控除が大きかったか、年間の課税所得が各種所得控除の合計を下回ったことで、納めるべき所得税がゼロになったことを示しています。この場合、1年間に毎月の給与から天引きされていた所得税は、年末調整ですべて全額還付されています。
Q2:年末調整の還付金はいつもらえるのですか?
A2:大半の企業では、12月の給与支給日(12月25日前後)に給与や冬のボーナスと合算して振り込まれます。12月締めの翌月払い制度を採用している企業や年末調整の集計が年明けにずれ込む企業では、翌年1月の給与支給日に振り込まれるケースもあります。
Q3:年末調整で書類を出し忘れて還付金を受け取れませんでした。もう手遅れですか?
A3:手遅れではありません。翌年1月1日以降、税務署に対して個人で確定申告(還付申告)を行えば、適用されなかった控除を反映させて還付金を受け取ることができます。還付申告は対象となる年の翌年1月1日から5年間提出可能です。
Q4:給与明細のどこを見れば還付金額が分かりますか?
A4:明細書のレイアウトによって名称は異なりますが、支給項目または控除項目周辺にある「年末調整」「年調過不足」「年調還付」「年調差額」といった欄に正の数値で記載されています。マイナス表記がついている場合は、不足分の追徴(引き落とし)を意味します。
まとめ:源泉徴収票と給与明細を正しく照合して賢く手取りを守る
源泉徴収票から「返ってくる金額」を直接読み取ることはできません。しかし、「源泉徴収票=確定した正規の年間税額」、「12月または1月の給与明細=精算された還付金額の通知」という2つの書類の役割を正しく切り分けることで、税金の実態は驚くほどクリアに見えてきます。
毎月の給料からどれだけ天引きされ、年末調整でいくら精算されたのかを正確に把握することは、自分自身と家族の資産を守る第一歩です。手元に届いた源泉徴収票と給与明細を照らし合わせ、正当な控除がすべて漏れなく適用されているかを今すぐ確認してみましょう。 (出典: 源泉 徴収 票 返っ て くる 金額 見方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。