分割払いとリボ払いの違いとは?手数料の罠と損しない選び方
クレジットカードの決済時や会員アプリの管理画面で何気なく目にする「分割払い」と「リボ払い(リボルビング払い)」。どちらも毎月の出費を抑えられる便利な選択肢に見えますが、両者の金銭的・構造的な違いを正しく理解していないと、知らぬ間に雪だるま式の手数料を支払うことになります。キャッシュレス決済比率が4割を超え、BNPL(後払いサービス)など多様な決済手段が日常化した現在でも、支払い方法の選択ミスによる家計の圧迫や多重債務リスクは後を絶ちません。
一見似ているこの2つの支払い方法は、支払額の計算ルール、手数料(利息)の発生構造、そして完済までのスケジュールにおいて根本的に異なります。この記事では、現場取材に基づく利用者の実態や客観的なシミュレーション数値を交えながら、分割払いとリボ払いの決定的な違いや「どっちが得なのか」という疑問の真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「購入ごとに支払回数を指定」、リボ払いは「利用残高全体に対して毎月ほぼ定額を返済」する構造的な違いがある
- 要点2:リボ払いが危険視される根本理由は、支払額の大半を手数料が占めて「元本が減らない状態」に陥りやすい金利計算の仕組みにある
- 要点3:明確な目的がある買い物は分割払い(または手数料無料の2回払い)が圧倒的に有利であり、リボ残高がある場合は一刻も早い繰り上げ返済が鉄則となる
【決定的な違い】分割払いとリボ払い(リボルビング払い)の仕組みを徹底比較
買い物の負担を月々に分散させる際、基本となるのが一括払いと分割払いの違い、そしてリボルビング払い仕組みの正確な把握です。一括払いは翌月などに全額を一回で引き落とすため金利手数料が一切発生しません。これに対し、複数回に分けて支払う手法には「分割払い」と「リボ払い」が存在します。
分割払いは、「この10万円のパソコンを5回で支払う」というように商品ごとに支払い回数を決める方式です。完済する月が最初から確定しており、指定した回数に応じて毎月の元本とクレジットカード分割手数料が算出されます。
一方のリボ払いは、どれだけ買い物を重ねても毎月の支払額を一定に設定する方式です。例えば「毎月1万円コース」に設定していれば、5万円の買い物をしても20万円の買い物をしても、毎月の引き落とし額は原則1万円(+手数料)で固定されます。一見すると家計管理が楽に思えますが、利用残高全体に対してクレジットカード金利実質年率(主に年15.0%前後)が日割りでかかり続けるため、返済期間が著しく長期化する構造を内包しています。
| 項目 | 分割払い | リボ払い(リボルビング払い) | 一括払い(参考) |
|---|---|---|---|
| 支払額の設定 | 「回数」を指定(3回、6回、12回など) | 「毎月の支払金額」を指定(月1万円など) | 翌月に全額を一括引き落とし |
| 完済時期 | 購入時に確定(回数終了で自動終了) | 追加利用や設定額により常に変動(長期化しやすい) | 翌月で即時終了 |
| 金利手数料(目安) | 実質年率 12.0%〜15.0%(2回払いは原則無料) | 実質年率 15.0%〜18.0%(利用残高全体に課税) | 手数料ゼロ(完全無料) |
| 管理のしやすさ | 購入単位で把握しやすく出口が見える | 利用を重ねると借入総額の把握が困難になる | 極めてシンプルで負債が残らない |
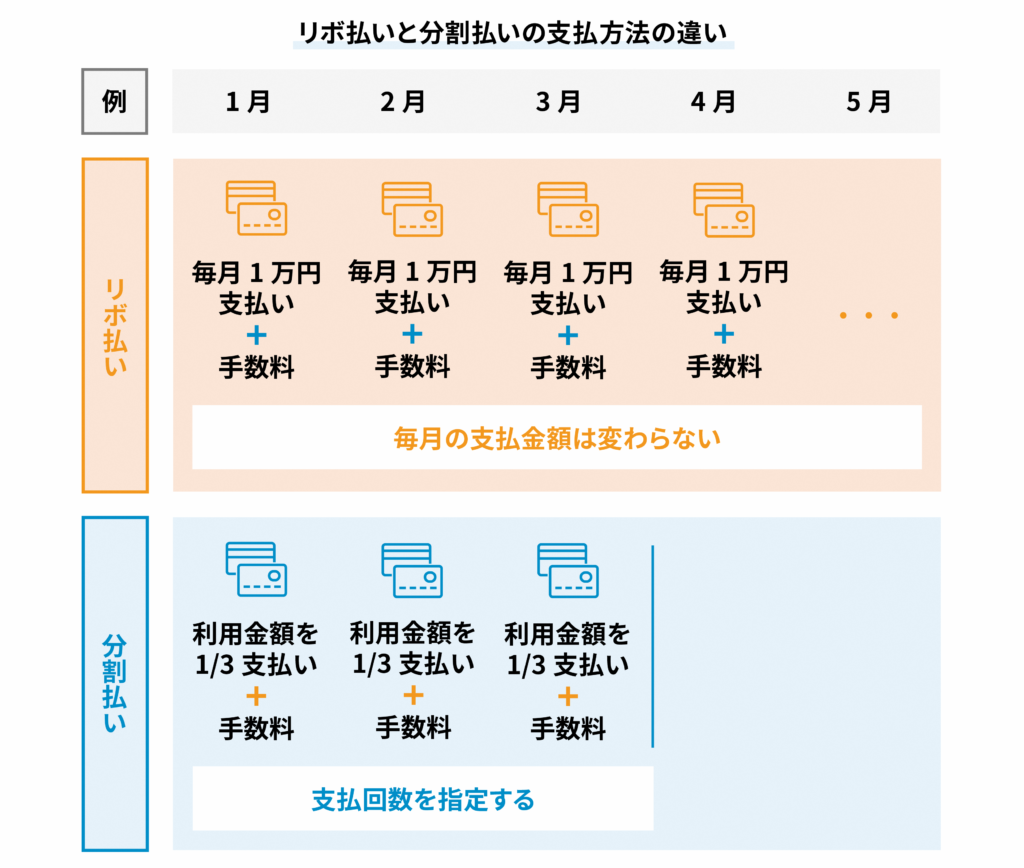
【手数料計算とシミュレーション】分割払いとリボ払いはどっちが得なのか?
利用者が最も気にする「分割払いリボ払いどっちが得なのか」という問いに対する結論は、圧倒的に「分割払い(または一括・2回払い)」が得です。具体的な数字をもとにリボ払い返済シミュレーションとリボ払い手数料計算を行い、その差を検証してみましょう。
例として、実質年率15.0%のカードで「20万円の家具」を購入した場合の支払総額を比較します。
- パターンA:分割払い(10回払い・実質年率15.0%)
月々の支払額:約21,380円
支払期間:10ヶ月
手数料総額:約13,800円
支払総額:約213,800円 - パターンB:リボ払い(元金定額10,000円コース・実質年率15.0%)
月々の支払額:10,000円+手数料(初回は約2,500円)
支払期間:20ヶ月
手数料総額:約26,250円
支払総額:約226,250円 - パターンC:リボ払い(元利定額10,000円コース・実質年率15.0%)
月々の支払額:10,000円固定(手数料が内包される設定)
支払期間:24ヶ月
手数料総額:約32,000円
支払総額:約232,000円
同じ20万円の買い物でも、返済期間が長引くリボ払いでは手数料が分割払いの2倍以上に跳ね上がります。分割払い回数と利息の関係において、分割払いは回数を短く設定するほど手数料を圧縮できます。さらに、多くのクレジットカード会社では「2回払い」および「ボーナス一括払い」の手数料を無料に設定しているため、数ヶ月以内に工面できる支出であれば分割払いを選ぶほうが金銭的ダメージを最小限に抑えられます。
【実態検証】「リボ払いはやばい・残高が減らない」と言われる構造的真相
国民生活センターや消費生活センターには、毎年数千件規模でリボ払いに関する相談が寄せられています。ネット上でも頻繁にリボ払いがやばい理由が議論されますが、その背景には「利用者が借金をしている感覚を失わせる巧妙な仕組み」が存在します。
多くの利用者が陥るのがリボ払い残高減らない真相です。リボ払いの主流である「元利定額方式」では、毎月の支払額(例:1万円)の中に手数料が含まれています。利用残高が50万円に達している場合、実質年率15.0%では月々の利息だけで約6,250円が発生します。つまり、1万円を支払っても元本はわずか3,750円しか減りません。
知恵袋やSNSに投稿された当事者の生々しい手記には、次のような共通点が見られます。
「毎月しっかり口座から引き落とされていたので、順調に返済が進んでいると思い込んでいた。2年後に明細を見たら、50万円あった残高がまだ35万円も残っており、支払った金額の半分近くが手数料に消えていたと知って愕然とした」
さらに問題を複雑にしているのが、入会キャンペーン等で意図せず設定される「自動リボ設定」です。本人は一括払いで買い物をしているつもりでも、裏側でクレジットカード支払い方法変更が適用されており、全額が自動的にリボ残高に組み入れられてしまうトラブルが後を絶ちません。

【行動経済学で読み解く】なぜ人はリボ払いの罠に陥るのか?心理的盲点
リボ払いの危険性を頭では理解していても、なぜ多くの人がこの支払い方法に依存してしまうのでしょうか。行動経済学や心理学の観点から分析すると、人間の認知バイアスを突いた金融設計が浮き彫りになります。
第一の要因は「支払いの痛み(Pain of Paying)」の麻痺です。現金を財布から出す際、人間は強い心理的痛みを感じて消費を抑制します。しかし、リボ払いは「どれだけ高額な買い物をしても今月の引き落とし額が変わらない」という設計になっているため、支出に伴う痛みが完全に遮断され、自身の購買能力を過大評価してしまいます。
第二の要因は「双曲割引(現在志向バイアス)」です。人間は「将来支払う莫大な手数料」よりも「今すぐ欲しい商品が手に入る快楽」を過大に評価する傾向があります。この認知の歪みによって、金利年15.0%という高コストな負債を抱えるリスクを過小評価してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ファイナンシャルプランニングおよび家計防衛の観点から導き出される、支払い方法の選択基準は極めて明確です。
- 分割払い・2回払いを選ぶべき人:
- 冠婚葬祭や家電の急な故障など、突発的かつ一時的な出費を補いたい人
- 「〇回で支払いを終える」という明確な完済スケジュールを管理できる人
- 手数料無料の「2回払い」「ボーナス一括払い」を活用できる人
- リボ払いを絶対に避けるべき人(おすすめできない人):
- 日々の生活費や飲食代など、日常的な決済をカードで行っている人
- 現在のカード利用残高の合計を即座に答えられない人
- 「毎月決まった額が引き落とされれば安心」と明細の確認を怠りがちな人
一般に知られていない盲点とネットの誤解
ネット上の情報や利用者の口コミには、事実と異なる誤解が散見されます。正しい判断を下すために、代表的な2つの盲点を整理しておきましょう。
誤解①:「リボ払いを一度でも使うと信用情報(ブラックリスト)に傷がつく」
これは正確ではありません。リボ払いや分割払いを利用すること自体は正当な割賦販売取引であり、信用情報機関(CICやJICCなど)に「リボ利用」の事実が記録されても、それだけで事故情報(いわゆるブラック)になることはありません。ただし、残高が年収に対して高額になりすぎると、住宅ローンや自動車ローンの審査において「他社借入残高」と見なされ、借入可能額が減額されたり審査に悪影響を及ぼす実害は発生します。
誤解②:「分割払いは何回で払っても手数料率は同じ」
これも誤りです。分割払いの手数料率は、回数が増えるほど高くなるのが通例です。3回払いの実質年率が約12.0%程度であっても、24回払いや36回払いになると年15.0%近くまで上昇します。長期間の分割払いを組むと、トータルの金利負担はリボ払いと大差なくなるケースもあるため、分割回数は必要最小限(可能であれば3〜6回以内)に留めるのが鉄則です。

【脱出と対策】リボ払い残高を最短でゼロにする繰り上げ返済と変更手続き
もし現在すでにリボ払いの残高を抱えている場合、最優先すべきアクションは「金利の発生を止めること」です。放置すればするほど、支払ったお金の多くが手数料として消えていきます。
有効な解決策はリボ払い繰り上げ返済方法の実践です。多くのカード会社では、以下の手段でいつでも追加返済が可能です。
- 提携ATMからの随時返済:コンビニや銀行のATMから、千円単位・1万円単位でリボ残高を直接入金して元本を減らす。
- 会員WEBサイトからの増額申請:次回の口座引き落とし時に、毎月の返済額を「全額」または「一時的に数万円増額」して一括清算する。
- コールセンターへの一括返済申し出:指定口座への銀行振込により、その日までの経過利息を含めた残高を一括で完済する。
元本を10万円減らすだけでも、年間で約1万5,000円の手数料支払いを回避できます。また、今後の自動リボ化を防ぐため、カード会社の管理画面から「支払いコースの変更」や「自動リボ(スマリボ、楽Pay、リボ宣言など)の登録解除」が完了しているかを今すぐ確認してください。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:店頭で「リボ払いで」と頼むのと、後からアプリで「リボ変更」するのに違いはありますか?
A1:手数料率や支払いの仕組み自体に違いはありません。ただし、店頭でリボ払いを指定する心理的抵抗を減らすため、アプリ内で「あとからリボ」へ変更するとポイントが付与されるキャンペーンが頻繁に行われています。目先の数百ポイントに惹かれて変更すると、結果的に数千円以上の手数料を支払うことになるため注意が必要です。
Q2:分割払いの途中で、残りの代金を一括で支払うことはできますか?
A2:可能です。多くのクレジットカード会社では、カスタマーセンターに連絡するか会員専用Webページから申請することで、残りの分割残高を一括繰り上げ返済できます。早期に清算すれば、それ以降に発生する予定だった分割手数料はかかりません。
Q3:どうしても毎月の支払いが厳しいとき、リボ払いを使っても問題ないケースはありますか?
A3:病気や急な退職などによる「一時的な資金ショート」を乗り切るための緊急避難として、数ヶ月限定で利用することは選択肢の一つです。ただしその場合でも、「翌月や翌々月に臨時収入が入ったら即座に全額繰り上げ返済する」という明確な出口戦略が立てられていることが絶対条件となります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタル金融がどれほど進化しても、「借入残高に対して金利手数料が発生する」という金融の本質は変わりません。分割払いとリボ払いの決定的な違いは、「終わり(完済時期)が最初から見えているか、見えなくなっているか」に集約されます。
大きな買い物をする際は、まず「一括払い」または手数料無料の「2回払い・ボーナス一括払い」が使えないかを検討してください。やむを得ず分割払いやリボ払いを選択する場合は、必ずカード会社のシミュレーションツールで「最終的な支払総額」と「完済期日」を事前に計算し、納得した上で利用する規律が求められます。仕組みを正しく把握し、手数料の罠を回避しながら賢くクレジットカードを活用していきましょう。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。