ボーナスの所得税はなぜ高い?引かれすぎの真相と手取り計算の仕組み
待ちに待ったボーナスの支給日、明細書を開いて「思っていたよりも手取りが少ない」「なぜこんなに所得税が引かれているのか」と愕然とした経験を持つ会社員は少なくありません。額面金額の大きさに比例して控除額も跳ね上がるため、ネット上やSNSでも「ボーナスの税金は引かれすぎではないか」という声が毎シーズン飛び交います。
賞与から差し引かれる所得税には、毎月の給料とはまったく異なる特殊な計算ルールが存在します。支給額そのものだけでなく「前月の給与」が税率を左右する仕組みになっており、この税制構造を知らないと手取りの目減りに強い不公平感を抱くことになります。本稿では、賞与の所得税が高くなる本質的な理由から、国税庁の算出率表を用いた具体的な計算手順、手取りシミュレーション、年末調整での精算の仕組みまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与の所得税率は「前月の社会保険料控除後の給与」と「扶養親族等の数」によって機械的に決定される。
- 要点2:賞与からは住民税が引かれないものの、健康保険・厚生年金などの社会保険料と所得税が一括で重く引かれるため手取りは約75〜80%前後に目減りする。
- 要点3:賞与時の源泉徴収はあくまで「概算」であり、仮に税率が高く引かれすぎていたとしても、最終的な年税額は12月の年末調整で正しく過不足精算される。
【税制のカラクリ】賞与の所得税が高く感じる決定的な理由と給与との違い
ボーナスの明細を見て「税金が高すぎる」と感じる最大の要因は、ボーナス額面手取り違いの大きさにあります。通常、毎月の給与明細では「給与所得の源泉徴収税額表(月額表)」に基づき、その月の支給額と扶養人数に応じて段階的に所得税が天引きされます。これに対して、賞与の所得税計算方法は全く異なる別枠のロジックが適用されています。
賞与税金なぜ高い理由の核心は、賞与そのものの金額に対して累進税率を適用するのではなく、前月の社会保険料控除後の給与を基準にして税率(パーセンテージ)を一律に確定させ、それを賞与の課税対象額にそのまま掛け合わせる点にあります。
さらに心理的なギャップを生むのが住民税の扱いです。実は、日本の税制において住民税賞与控除なしというルールが徹底されており、ボーナスから住民税が差し引かれることは原則ありません(前年の所得に基づいて決定された住民税は、毎月6月から翌年5月の月給12分割で天引きされるため)。それにもかかわらず手取りが大幅に減って見えるのは、賞与の社会保険料(健康保険・厚生年金・雇用保険)が満額で約15%前後引かれた上で、高めの所得税率がダイレクトに乗算されるからです。
【完全図解】賞与所得税計算方法と国税庁「源泉徴収税額の算出率の表」の見方
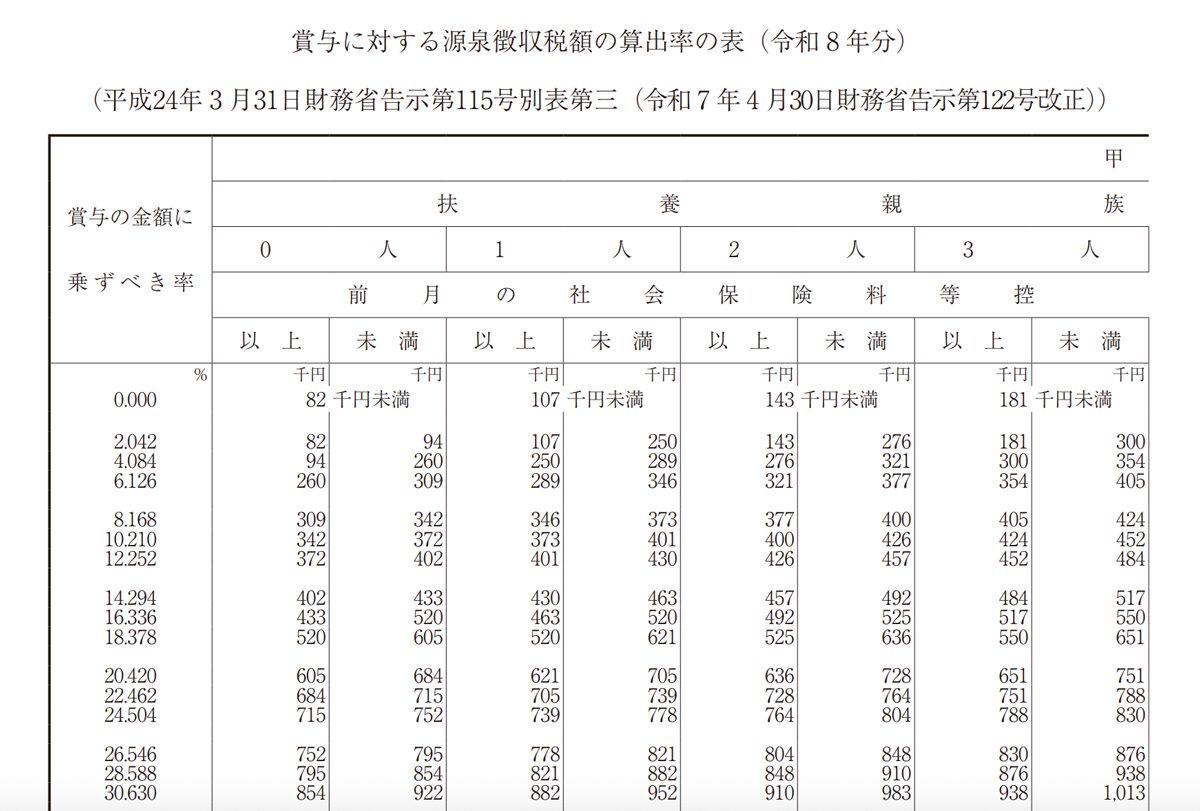
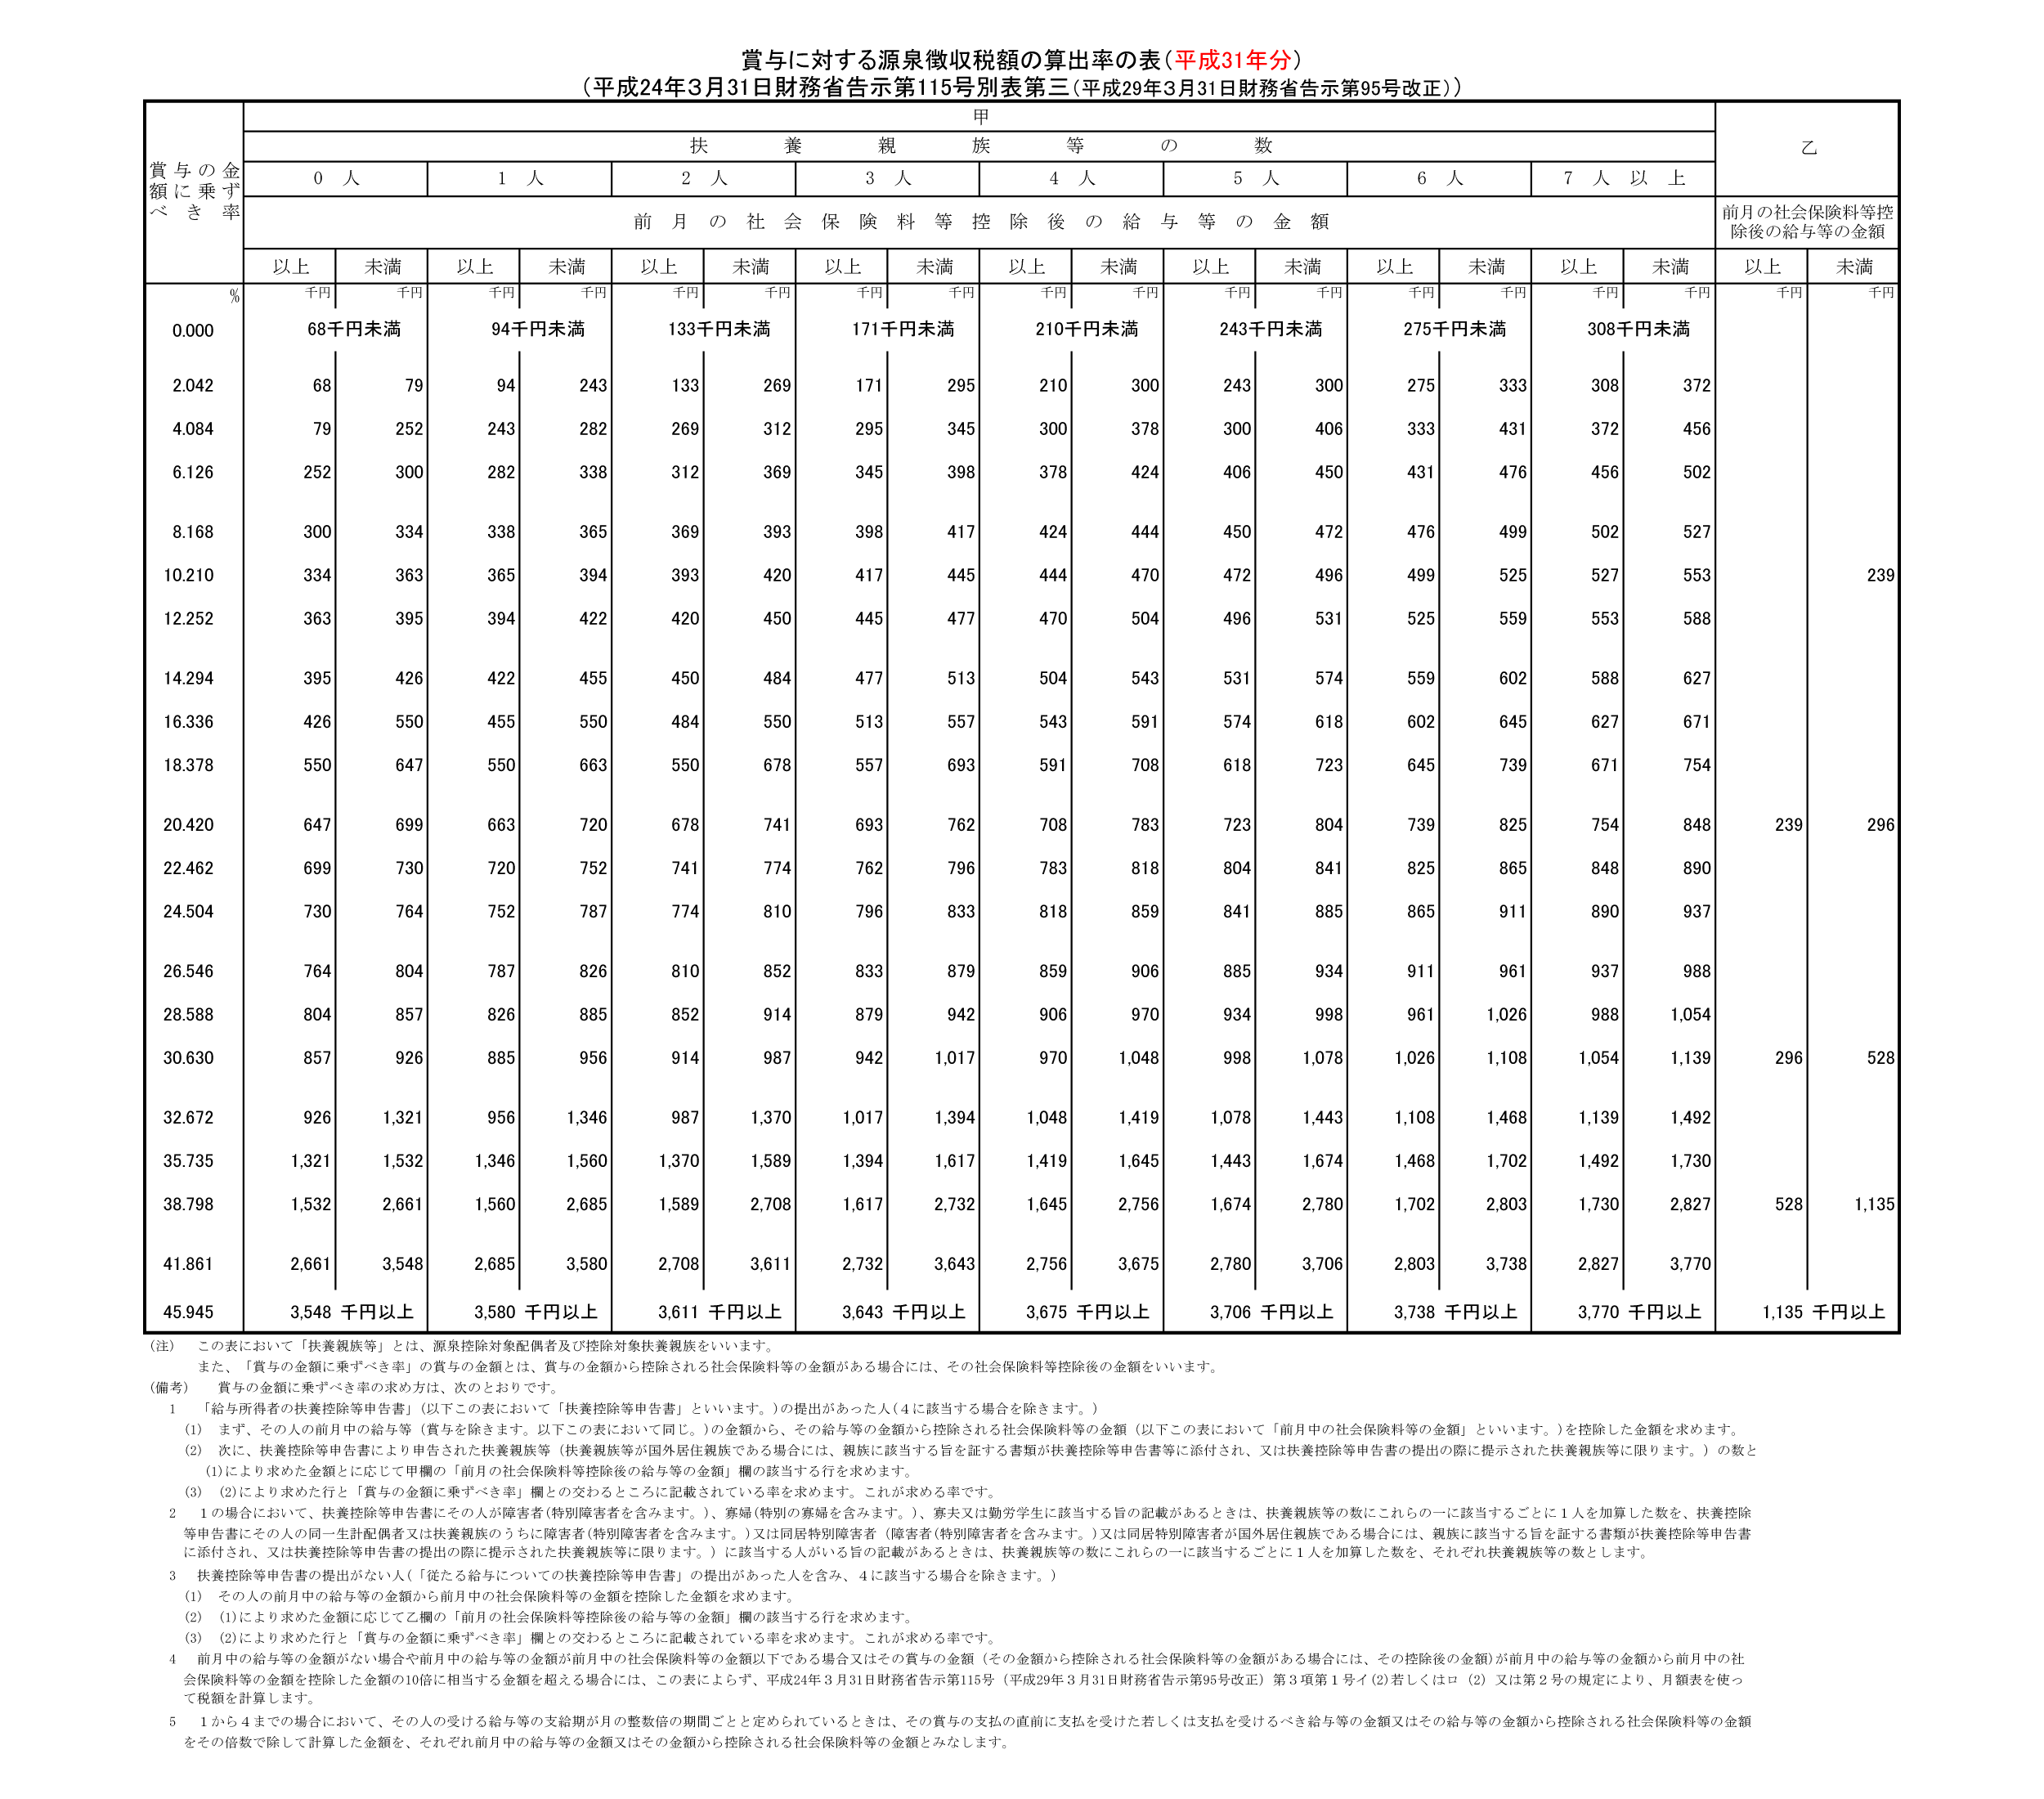
国税庁が公表している国税庁賞与税率一覧(正式名称:賞与に対する源泉徴収税額の算出率の表)を使用することで、誰でも正確に天引きされる税額を割り出すことができます。計算の手順は以下の4ステップで完結します。
ステップ1:賞与の社会保険料を計算して差し引く
まず、賞与額面から1,000円未満を切り捨てた「標準賞与額」に対し、健康保険料率、厚生年金保険料率、雇用保険料率を掛け合わせ、賞与社会保険料計算を行います。額面からこの合計額を引いたものが「賞与の課税対象額」となります。
ステップ2:前月の給与明細を確認する
賞与が支給された月の「前月」に支給された給与から、社会保険料(健康保険・厚生年金・雇用保険など)を差し引いた金額を算出します。ここが最大のポイントであり、賞与の税率は賞与自体の金額ではなく、前月の手取りベースの給与額で決まります。
ステップ3:算出率の表で適用税率を特定する
国税庁の算出率の表を開き、ステップ2で求めた「前月の社会保険料控除後の給与」と、自身の扶養親族等の数が交差する欄を探します。そこに記載されているパーセンテージ(例:2.042%、4.084%、8.168%、10.210%など)が適用税率となります。この税率には復興特別所得税(基準所得税額の2.1%)があらかじめ合算されています。
ステップ4:賞与の課税対象額に税率を掛ける
ステップ1で求めた「賞与の課税対象額」にステップ3の「税率」を乗じた金額が、賞与から天引きされる源泉所得税額となります。
【金額別比較】賞与手取りシミュレーション|額面30万〜100万円の手取り早見表
実際にボーナスが支給された際、どの程度の金額が手元に残るのかを把握するために、具体的な賞与手取りシミュレーションを作成しました。以下は、東京都の協会けんぽ加入・40歳未満(介護保険料なし)・扶養親族0人の単身会社員を想定した試算データです。
| 賞与額面 | 社会保険料合計(概算) | 源泉所得税額(前月給与別目安) | 実際の手取り額(目安) | 手取り割合 |
|---|---|---|---|---|
| 300,000円 | 約46,000円 | 約10,000円〜16,000円 | 約238,000円〜244,000円 | 約79〜81% |
| 500,000円 | 約76,500円 | 約25,000円〜35,000円 | 約388,500円〜398,500円 | 約77〜79% |
| 800,000円 | 約122,500円 | 約55,000円〜70,000円 | 約607,500円〜622,500円 | 約76〜78% |
| 1,000,000円 | 約153,000円 | 約86,000円〜120,000円 | 約727,000円〜761,000円 | 約72〜76% |
表から明らかなように、額面が上がるほど所得税率のブラケットが上がり、手取り割合は低下していきます。額面100万円の大台であっても、実際に口座へ振り込まれるのは約73万〜76万円前後にとどまるのが現実です。
【実態検証】「前月の残業」が引き起こす税率跳ね上がりトラップ
給与計算の現場やSNSのリアルな声で頻繁に見られるのが、「夏・冬のボーナスの月だけ所得税が跳ね上がった」「同僚と同じ額面なのに自分だけ手取りが少ない」という不満です。この現象の裏には、前述した「前月の給与基準ルール」による構造的な落とし穴が存在します。
例えば、6月支給の賞与であれば5月支給の給与、12月支給の賞与であれば11月支給の給与が税率判定の基準になります。もしボーナス支給の前月に過酷な残業や休日出勤が重なり、時間外手当で月給が一時的に急増していた場合、税率テーブルのランクが1〜2段階跳ね上がってしまいます。
扶養家族なしの場合、前月の社会保険料控除後給与が28万円程度であれば税率は約6%前後で済みますが、残業代が乗って36万円を超えると税率は一気に10%超へと引き上げられます。その結果、賞与額面80万円に対して引かれる所得税額が数万円単位で跳ね上がり、「ボーナス所得税引かれすぎ」という痛切な体感につながるのです。
一般に知られていない盲点とネットの誤解|年末調整で過不足は精算される
ここで重要なのは、「前月の残業のせいでボーナスの税金を払いすぎて大損した」と諦めるのは完全な誤解であるという事実です。賞与支給時に天引きされる所得税は、あくまで税務署と企業が円滑に税金を徴収するための「概算の前払い」に過ぎません。
日本における給与所得者の所得税は、1月1日から12月31日までの1年間に確定した「年間の総収入金額」から、基礎控除や配偶者控除、社会保険料控除、生命保険料控除などを差し引いた課税所得に対して最終決定されます。したがって、賞与の時点で高い税率で天引きされていたとしても、12月に実施される年末調整賞与過不足精算によって1年間の税額が厳密に再計算されます。
賞与時に概算で納めすぎた所得税がある場合、12月の給与支払時に「還付金」として手元にしっかり戻ってきます。ボーナス時に手取りが減ったとしても、最終的な年間手取り額ベースで見れば1円も損をすることはありません。
【プロの結論】賞与の手取り目減りに動揺しないための家計防衛策
多くの会社員がボーナス支給時に精神的ストレスを感じるのは、「額面に近い金額が入る」という過剰な期待と、控除後の手取り額とのギャップに原因があります。心理的・経済的な安定を保つためには、最初から「額面の75%」を着地点としてマネープランを組み立てておくことが鉄則です。
さらに、手取りを実質的に防衛する有効な手段として、iDeCo(個人型確定拠出年金)による全額所得控除の活用や、ふるさと納税による実質負担2,000円での住民税・所得税の前払い枠活用が挙げられます。これらを組み合わせることで、年末調整や確定申告時の還付・控除効果を最大化し、年間の可処分所得を確実に底上げすることが可能です。
【賞与 の 所得税】に関するよくある質問(FAQ)
Q1:前月に残業が多いとボーナスの手取りが減るのは本当ですか?
A1:事実です。賞与の所得税率は「前月の社会保険料控除後の給与」によって決まるため、前月の残業代が多いと適用税率が上がり、賞与支給時の天引き額が増加します。ただし、これは一時的な前払いに過ぎず、払いすぎた税金は12月の年末調整で全額還付されます。
Q2:賞与から住民税が引かれないのはなぜですか?
A2:住民税は前年の年間所得をもとに決定され、毎年6月から翌年5月までの毎月の給与(12分割)から徴収する仕組みになっているためです。賞与から住民税が二重で天引きされることはありません。
Q3:入社1年目で前月の給与がない場合、賞与の所得税はどう計算されますか?
A3:前月に給与の支払実績がない場合は、国税庁の特例ルールが適用されます。「(賞与の社会保険料控除後の金額 ÷ 6)× 扶養親族等の数に応じた税率」を計算し、それを6倍して源泉徴収税額を算出します。
まとめ:賞与の税金構造を理解して賢く手取りを守る
賞与から差し引かれる所得税は、前月の給与や社会保険料の控除額が複雑に絡み合う独自のメカニズムで計算されています。明細を見て「引かれすぎ」と感じたとしても、その正体はあくまで年間税額を精算するための一時的な概算徴収です。
ボーナスの手取りはおおむね「額面の約75〜80%」になるという現実的な相場観を持ち、年末調整の仕組みや控除制度をフル活用することが、理不尽な目減り感に振り回されず手取りを賢く守るための最善策となります。 (出典: 賞与 の 所得税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。