収入と所得の違いとは?税金と手取りを左右する計算式と重要ポイント
給与明細や源泉徴収票、あるいは確定申告書を手にしたとき、「収入」と「所得」という言葉の違いを正しく把握できているでしょうか。日常会話では同義語のように使われがちな両者ですが、税務や社会保険のルールにおいては明確に区別されており、この違いを混同すると「なぜか手取り額が想定より少ない」「受けられるはずの控除を逃して大損した」といった事態に陥りかねません。
特に近年の税制改正や「年収の壁」を巡る議論が活発化するなか、会社員から個人事業主、パート・アルバイトに至るまで、正しい定義と計算ロジックの把握は必須のマネーリテラシーとなっています。本稿では、国税庁の公式指針や最新の制度動向に基づき、収入と所得の決定的な違い、税金や手取り額の計算メカニズム、そして知っておくべき注意点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入ったお金の総額(額面年収・売上)であり、「所得」はそこから経費や給与所得控除を差し引いた純粋な利益(儲け)を指す。
- 要点2:住民税や所得税は「収入」ではなく各種控除を引いた「課税所得」に課税されるため、所得の圧縮(適正な控除の活用)が手取り額を左右する。
- 要点3:会社員は「給与所得控除」、個人事業主は「必要経費」を用いて所得を算出するため、自身の雇用形態に応じた計算ルールと申告手続きの理解が不可欠。
【徹底比較】収入と所得の違いをわかりやすく解説|決定的な計算式の差
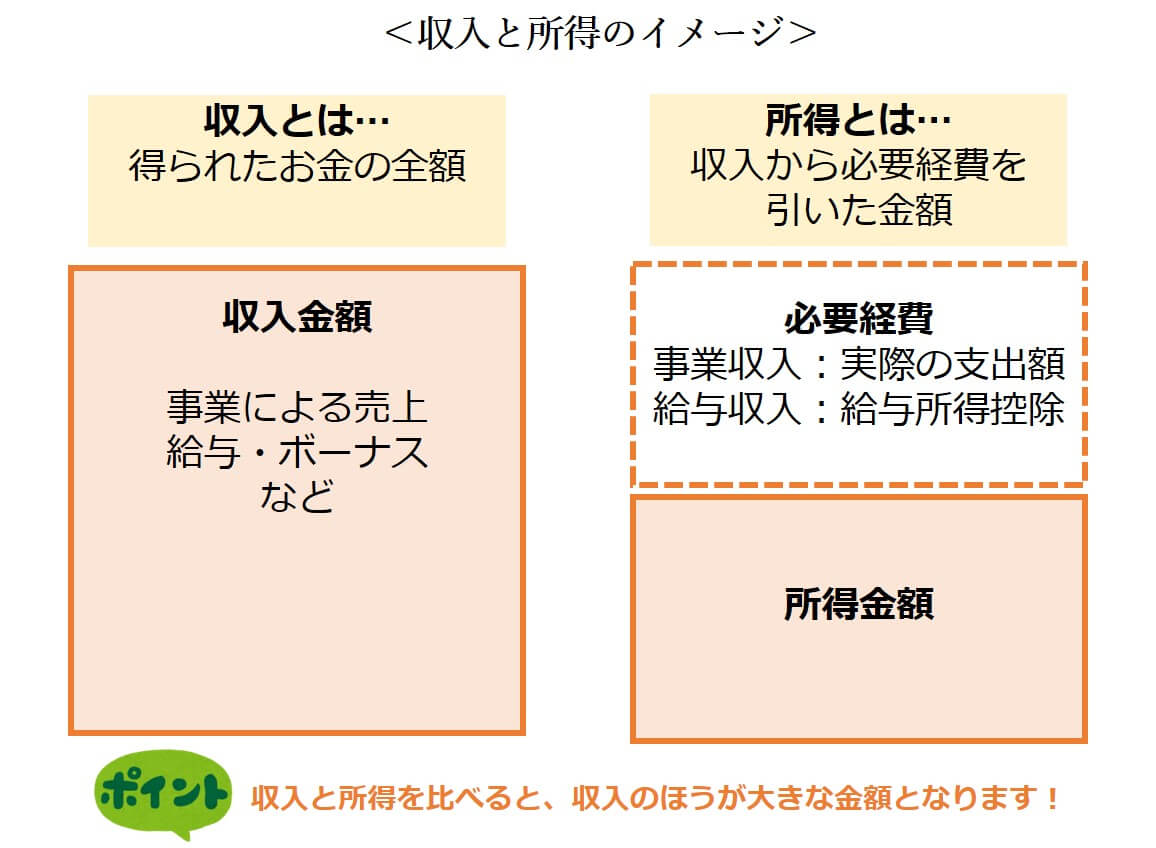
税金や社会保険料の仕組みを理解する第一歩は、「収入」と「所得」の境界線を明確に引くことです。結論から言えば、計算のスタート地点が「収入」であり、そこから一定の差し引きを行った後の金額が「所得」となります。
会社員の場合、勤務先から支給される基本給、各種手当、ボーナスなどをすべて合算した総支給額が「額面年収(収入)」に該当します。一方、会社員にはスーツ代や業務に必要な書籍代などの実費精算が難しいため、税法上で認められた「みなし経費」として給与所得控除が自動的に差し引かれます。この差し引き後に残った金額が「給与所得(所得金額)」です。
個人事業主やフリーランスの場合、クライアントから支払われた売上や報酬の総額が「収入」となり、事業を営むために直接支出した仕入れ代や通信費、交通費などの「必要経費」を差し引いた残額が「事業所得」となります。
税金計算のフローを数式で整理すると以下のようになります。
【ステップ1:所得の算出】
・会社員:収入金額(額面年収) − 給与所得控除 = 所得金額
・個人事業主:総収入金額(売上) − 必要経費 = 所得金額
【ステップ2:課税所得の算出】
・所得金額 − 所得控除(基礎控除、配偶者控除、社会保険料控除など) = 課税所得
【ステップ3:税額の決定】
・課税所得 × 税率 − 税額控除(住宅ローン控除など) = 所得税・住民税
このように、税金は「収入」そのものにかかるのではなく、何段階もの控除を経た「課税所得」に対して課されます。したがって、額面年収が同じであっても、受けられる控除の多寡によって最終的な税額や手取り額に大きな開きが生じるのです。
【データ比較表】会社員と個人事業主でどう違う?収入・所得・手取り額の構造
立場ごとの「収入」「経費・控除」「所得」「手取り」の構造的な違いを把握するために、主要な区分を表にまとめました。
| 区分・雇用形態 | 収入(入ってくるお金) | 差し引かれる経費・控除枠 | 所得の名称と計算式 | 手取り額の決定要素 |
|---|---|---|---|---|
| 給与所得者 (正社員・契約社員) | 額面年収(基本給+残業代+各種手当+賞与) | 給与所得控除 (年収に応じ55万〜195万円) | 給与所得 (収入 − 給与所得控除) | 額面から社会保険料(約14〜15%)と所得税・住民税が天引きされた残額 |
| 個人事業主・フリーランス | 総売上高・報酬金額(税込売上) | 実際の必要経費+青色申告特別控除(最大65万円) | 事業所得 (売上 − 必要経費 − 青色控除) | 売上から事業経費、国民健康保険料・国民年金、各種税金を自己納付した残額 |
| パート・アルバイト | 給与総支給額(時給×労働時間+交通費等※非課税枠有) | 給与所得控除 (最低55万円保証) | 給与所得 (年収103万なら所得48万円) | 扶養枠内であれば非課税。一定水準を超えると社保天引き・税金発生 |
【会社員必見】給与所得控除の計算方法と源泉徴収票の正しい見方
会社員にとって最大の節税装置とも言えるのが「給与所得控除」です。自営業者のようにレシートを1枚ずつ集めて経費計上しなくても、年収区分に応じて国が一律で定めた金額を「経費」として無条件で収入から差し引いてくれます。
国税庁が定める給与所得控除の計算方法の基本区分は以下の通りです(給与等の収入金額に応じた控除額)。
- 180万円以下:収入金額 × 40%(最低保障額 55万円)
- 180万円超 360万円以下:収入金額 × 30% + 8万円
- 360万円超 660万円以下:収入金額 × 20% + 44万円
- 660万円超 850万円以下:収入金額 × 10% + 110万円
- 850万円超:上限一律 195万円
たとえば額面年収が500万円の会社員であれば、「500万円 × 20% + 44万円 = 144万円」が給与所得控除となります。この結果、給与所得は「500万円 − 144万円 = 356万円」と算出されます。
毎年12月〜1月頃に勤務先から交付される源泉徴収票の見方を知っておくと、この流れが一目で分かります。
- 「支払金額」欄:これがあなたの「収入(額面年収)」です。税金や社会保険料が引かれる前の総支給額が記載されています。
- 「給与所得控除後の金額」欄:これがあなたの「所得」です。支払金額から給与所得控除を差し引いた金額が記載されています。
- 「所得控除の額の合計額」欄:基礎控除や社会保険料控除、生命保険料控除などの合算額です。
- 「源泉徴収税額」欄:最終的に算定されたその年の所得税額です。
「手取り額がなぜ額面年収より2割近く低いのか」と疑問に感じる方は、源泉徴収票の「支払金額」から「社会保険料」および「住民税・所得税」が差し引かれた結果であることを確認すると構造が明確になります。

【個人事業主・副業】必要経費の控除と確定申告における所得の種類
個人事業主や副業を行っているビジネスパーソンにとって、所得のコントロールは事業の成否を分ける重要事項です。会社員とは異なり、事業者は「必要経費」を漏れなく計上することで所得金額を圧縮し、適正な納税を行います。
所得税法上、所得はその発生源泉や性質に応じて10種類に区分されています。確定申告を行う際は、自身の収入がどの所得区分に該当するかを正しく判定しなければなりません。
- 給与所得:会社から支給される給料・賞与など
- 事業所得:農業、製造業、サービス業、個人商店などの継続的な事業から生じる所得
- 不動産所得:アパートやマンションの賃貸料、土地の地代など
- 利子所得:預貯金や公社債の利子
- 配当所得:株式の配当金や投資信託の分配金
- 譲渡所得:土地、建物、株式、金などの資産売却益
- 一時所得:懸賞の賞金、競馬の払戻金、生命保険の一時金など
- 退職所得:退職金や退職手当
- 山林所得:山林の伐採や譲渡による所得
- 雑所得:上記9つのいずれにも属さない所得(公的年金、副業の執筆・アフィリエイト・暗号資産取引など)
副業において特に論点となるのが「事業所得」と「雑所得」の区分です。国税庁の通達基準により、記帳・帳簿書類の保存がない副収入や、本業としての社会通念上の規模を備えていない副業収入は原則として「雑所得」として扱われます。雑所得の場合、他の所得との損益通算(赤字を給与所得などから差し引くこと)ができないなどの制約があるため、慎重な帳簿管理が求められます。
【実態検証】「103万円の壁」と基礎控除改正がもたらすリアルな影響
税制と家計の現場で長年議論の中心にあるのが、パートやアルバイトの就労調整を引き起こす「扶養控除と103万円の壁」です。この数字の成り立ちはまさに「収入と所得の違い」に根ざしています。
従来の税制において、給与収入が103万円の場合:
・給与所得控除:55万円
・所得税の基礎控除:48万円
合算すると「55万円 + 48万円 = 103万円」となり、所得金額が48万円、そこから基礎控除48万円を引くと課税所得が0円になるため、所得税が発生しないという計算式でした。
大手税理士法人やFP相談窓口に寄せられるリアルな現場の声では、「103万円を超えたら配偶者の税金が急激に跳ね上がるのでは」という強い不安が依然として根強く見られます。しかし、実際には配偶者特別控除が存在するため、妻(または夫)の年収が103万円を少し超えたからといって世帯の手取りが即座に激減するわけではありません。
税制改正の議論や基礎控除改正を巡る動向では、物価上昇や人手不足を背景に、非課税枠の引き上げや社会保険の適用要件(106万円・130万円の壁)の再編が進められています。制度の境界線を見誤って就労を過度にセーブしてしまうと、世帯全体の生涯年収を押し下げる結果になりかねません。「壁」の本質は税制上の所得計算だけでなく、社会保険料の自己負担発生ラインとの兼ね合いにある点を正確に理解しておく必要があります。

一般に知られていない盲点とネットの誤解|税金と手取りで大損するパターン
マネー情報が飛び交うインターネット上では、収入と所得の混同から生じる誤解が後を絶ちません。ここでは典型的な3つの盲点を是正します。
誤解1:「年収が上がると税率が上がって手取りが減る」という錯覚
日本の所得税は「超過累進税率」を採用しています。税率が5%から10%、20%へと上がるのは「基準を超えた部分の課税所得」に対してのみです。たとえば課税所得が195万円から196万円になったとしても、増えた1万円に対してのみ上位の税率が適用されるため、年収アップによって手取り額自体が前年を下回ることは構造上あり得ません。
誤解2:「副業収入が20万円以下なら申告不要」の罠
「副業の所得が20万円以下なら確定申告不要」という有名なルールは所得税のみの特例です。地方税である住民税にはこの特例が存在しないため、年間1円でも副業による所得があれば、市区町村役場への住民税申告を行う義務があります。これを怠ると、後日延滞金を含めた追徴課税通知が届くリスクがあります。
誤解3:ローン審査や公的申請での「年収」記載ミス
クレジットカードや住宅ローンの審査、保育園の入所申請や公営住宅の申し込みなどで「収入」と「所得」のどちらの記載を求められているかを間違えると、審査落ちや不正受給の疑いを招く原因になります。会社員は「支払金額(収入)」、個人事業主は「所得金額」をベースに判断されるケースが多いため、提出書類の表記を必ず確認してください。
【プロの結論】経済合理性を保つマネーリテラシーと自己防衛の判断基準
税務や社会制度におけるあらゆる基準は、「入ってきたお金(収入)」ではなく「手元に残った儲け(所得)」を軸に設計されています。会社員であれば自らが享受している給与所得控除や各種所得控除(ふるさと納税による寄附金控除やiDeCoによる小規模企業共済等掛金控除など)をフル活用すること、事業主であれば適切な経費計上と青色申告を徹底することが、合法的に手取り額を最大化する唯一の王道です。
【収入 所得 違い】に関するよくある質問(FAQ)
Q1:アルバイトの履歴書や面接で聞かれる「現在の年収」には、収入と所得のどちらを答えるべきですか?
A1:一般的に履歴書や面接で問われる年収は、税金や保険料が引かれる前の「総支給額(収入)」を指します。源泉徴収票でいう「支払金額」を答えるのが通例です。
Q2:確定申告で所得を減らして税金を安くするために、プライベートの生活費を経費に含めても問題ありませんか?
A2:明確な違法行為(脱税)となります。必要経費として計上できるのは、あくまで「売上を得るために直接要した費用」のみです。家事按分(事業とプライベートの共用部分の按分)を行う場合も、合理的な基準(使用面積や使用時間の比率)に基づいた客観的根拠が必要となります。
Q3:失業保険や育児休業給付金は「収入」や「所得」に含まれますか?
A3:雇用保険から支給される失業給付(基本手当)や育児休業給付金は非課税所得に分類されるため、所得税・住民税の計算上の「収入」「所得」には含まれません。確定申告の対象外となります。
まとめ:正しい知識で手取りを最大化する家計防衛戦略
「収入」はビジネスや労働のスケールを表す指標であり、「所得」は税金や社会保険料の負担能力を測る真の基準です。両者の間にある「控除」というクッションの仕組みを把握することは、余分な税負担を防ぎ、手元に残る可処分所得(手取り額)を増やすための必須スキルと言えます。
税制や社会保障制度は時代とともに変化し続けますが、「収入 − 控除 = 所得」という基本構造が変わることはありません。自身の源泉徴収票や決算書を定期的に見直し、利用可能な控除を漏れなく適用できているかを確認することが、不透明な経済環境を生き抜く最も確実な防衛策となります。 (出典: 収入 所得 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。