ダブルワークの社会保険は損?2026年最新基準と手取り・バレる真相
物価高や働き方の多様化を背景に、正社員の副業やパート・アルバイトの掛け持ち(ダブルワーク)を行う人が急増しています。しかし、多くの労働者が直面するのが「社会保険(健康保険・厚生年金)」の複雑な壁です。「掛け持ち先でも社会保険に入らないといけないのか」「両方で加入基準を満たすと手取りは減るのか」「会社に副業がバレる本当の理由は何か」といった疑問や不安が後を絶ちません。
2024年10月の法改正により、社会保険の適用対象が「従業員数51人以上の企業」へと拡大され、2026年現在では短時間労働者の社会保険加入がより身近な問題となっています。本記事では、ダブルワークにおける社会保険の最新加入条件から、知られざる「二以上事業所勤務届」の仕組み、手取りへの具体的な影響、会社に副業が発覚するメカニズムまで、現場の取材データと客観的事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2つの勤務先でそれぞれ社会保険の加入要件(週20時間・月額8.8万円等)を満たした場合、両方で加入し保険料を按分して支払う法定義務が生じる。
- 要点2:両方で社保加入となると年金事務所から双方の会社へ通知が届くため、副業を会社に隠し通すことは実質的に不可能となる。
- 要点3:目先の手取りは一時的に減少するが、将来の厚生年金受給額の増加や傷病手当金・出産手当金の手厚い保障という大きなメリットも存在する。
【2026年最新】ダブルワークの社会保険加入条件|106万・130万円の壁の仕組み
ダブルワークを行う際、まず把握しなければならないのが社会保険(健康保険・厚生年金保険)の加入要件です。掛け持ちをしている場合、労働時間や賃金は「2社を合算」して判断するのではなく、原則として「1社(事業所)ごと」に個別に判定されます。
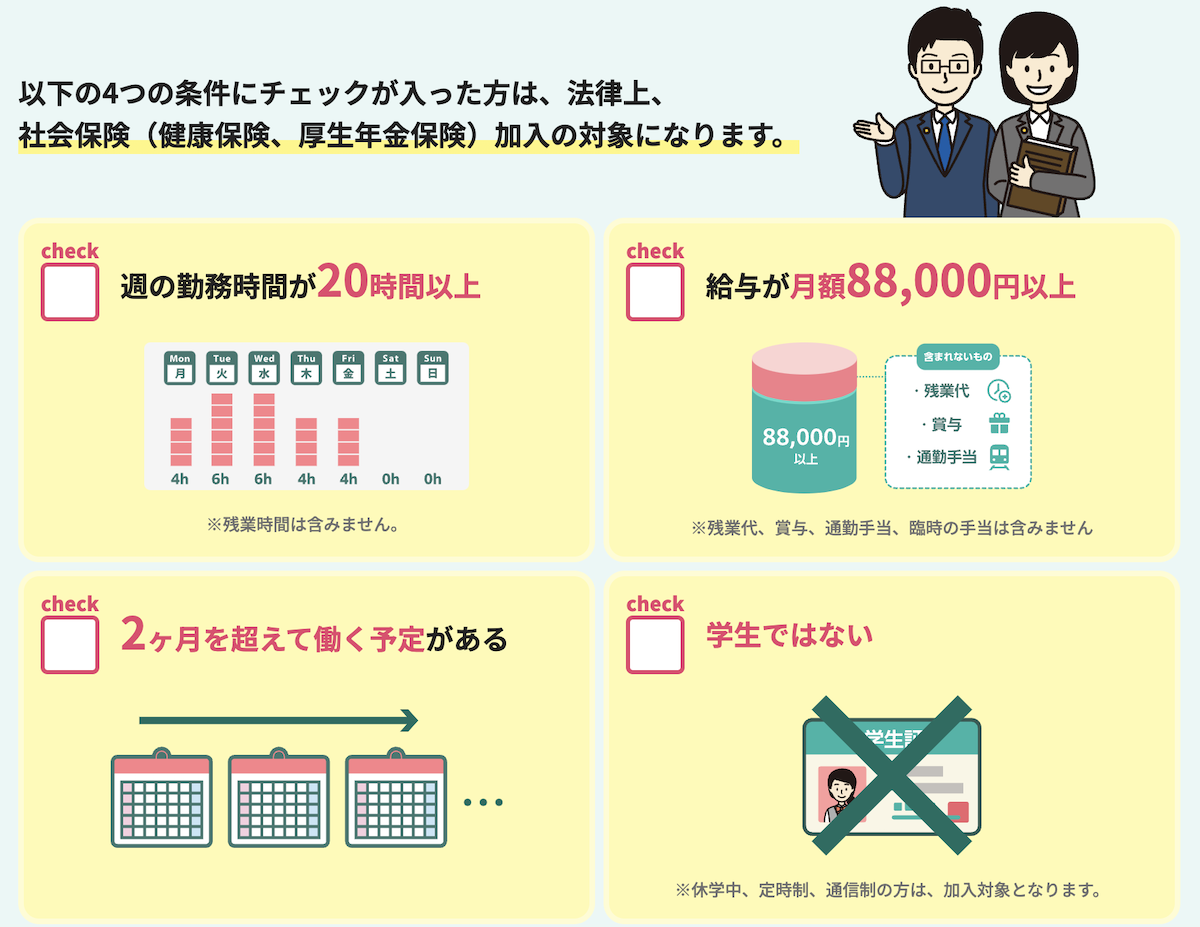
現在適用されている短時間労働者(パート・アルバイト等)の社会保険加入条件(いわゆる106万円の壁)は以下の5項目です。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収ベースで約106万円以上)であること
- 2カ月を超える雇用の見込みがあること
- 学生でないこと(※休学中や夜間学部生などを除く)
- 従業員数51人以上の特定適用事業所に勤務していること
ここで重要なのは、2024年10月の法改正によって企業規模要件が「101人以上」から「51人以上」へと引き下げられた点です。これにより、これまで社保加入から外れていた中小規模のチェーン店やオフィスで働くダブルワーカーも、次々と加入対象となっています。
一方で、従業員50人以下の企業で働く場合や個人事業所で働く場合は、従来の基準である「正社員の週所定労働時間および月所定労働日数の4分の3以上(通常は週30時間以上)」を満たさない限り、106万円の枠組みでは加入対象になりません。ただし、年収が合算で130万円を超えると、配偶者や親の社会保険の扶養から外れ、自身で国民健康保険・国民年金(または勤務先の社会保険)に加入しなければならない「130万円の壁」が存在します。
なお、雇用保険の加入条件は社会保険とは異なり、「1週間の所定労働時間が20時間以上」かつ「31日以上の雇用見込み」がある場合、生計を維持する主たる1社のみで加入します。雇用保険は原則として2社で二重加入することはできません(※65歳以上の特例措置等を除く)。
両方で基準を満たしたらどうなる?「二以上事業所勤務届」と按分計算の全貌
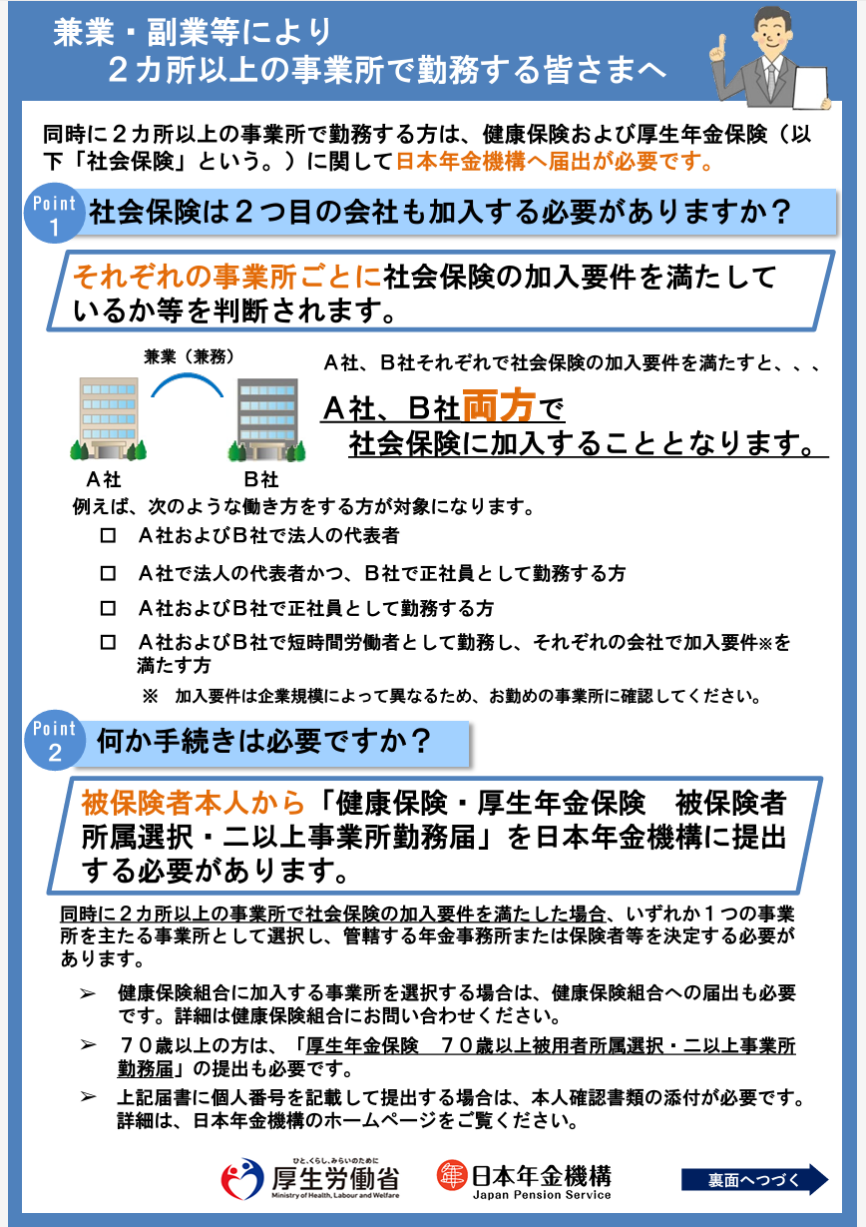
ダブルワーカーが最も混乱しやすいのが、「A社でもB社でも社会保険の加入基準を満たしてしまった」ケースです。この場合、「ダブルワーク 社会保険 どちらか一方だけ選んで加入する」ということは法律上認められておらず、両方の事業所で社会保険に加入する義務が発生します。
両方の会社で社会保険加入条件を満たした場合、従業員本人が日本年金事務所へ「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」を提出しなければなりません。この届出により、メインとなる「主たる事業所」を1つ選択し、その事業所を管轄する年金事務所または健康保険組合が保険料の計算を一括して行います。
では、社会保険料はどのように計算・徴収されるのでしょうか。ここでは「厚生年金・健康保険の按分計算」という仕組みが適用されます。
按分計算の流れは以下の通りです。
- A社とB社の月額賃金を合算し、合算額に応じた「標準報酬月額」を決定する。
- その標準報酬月額に基づく社会保険料の総額を算出する。
- 算出した保険料総額を、A社とB社の賃金比率に応じて按分(比例配分)する。
- 各会社が、それぞれの按分された保険料(労使折半後の自己負担分)を毎月の給料から天引きする。
健康保険証については、本人が選択した「主たる事業所」の保険証が1枚だけ発行され、副業先の保険証は発行されません。医療機関を受診する際は、その選択した1枚の保険証を利用することになります。
【実態データ比較】ダブルワーク時の働き方別・手取りと社会保険料のシミュレーション
実際にダブルワークを行った場合、働き方や労働時間の配分によって社会保険料と手取り額はどのように変化するのでしょうか。以下の比較表で具体的なモデルケースを検証します。
| 就労パターン | 月収内訳・合計 | 社会保険の加入状況 | 手取りへの影響・評価 |
|---|---|---|---|
| パターン① 本業のみ社保加入 (副業は扶養・基準内) | 本業:22万円 副業:5万円 合計:27万円 | 本業のみ加入 (副業先は週10時間で非加入) | 副業分に社会保険料がかからず、所得税・住民税のみ引かれるため、稼働時間に対する手取り効率が非常に高い。 |
| パターン② 両社で基準を満たす (按分計算が発生) | 本業:15万円 副業:10万円 合計:25万円 | 両社で加入 (合算25万円ベースで按分) | 毎月約3.7万円前後の社会保険料が合算給与から天引きされる。手取りは減るが、将来の厚生年金額は手厚くなる。 |
| パターン③ パート掛け持ち (両社とも社保非加入) | A社:8万円 B社:7万円 合計:15万円 | 両社とも非加入 (自身で国保・国年を納付) | 年収130万円超のため扶養から脱落。国民健康保険料と国民年金保険料(月約1.7万円)の自己負担が重く、最も手取りが圧迫されやすい。 |
データが示す通り、最も手取りの目減り感が大きくなるのは「両社で社会保険に加入せず、年収130万円を超えて国民健康保険・国民年金を全額自己負担で支払うケース(パターン③)」です。会社の労使折半(会社が保険料の半分を負担する制度)が使えないため、同じ収入でも手取りが劇的に少なくなります。

一体なぜ会社にバレるのか?住民税と二以上事業所勤務届に潜む「2大発覚ルート」
「会社に内緒で副業をしているが、社会保険でバレることはあるのか」という相談は非常に多く寄せられます。結論から申し上げますと、副業先でも社会保険の加入基準を満たした場合、本業の会社に副業を隠し通すことは100%不可能です。
会社にダブルワークが発覚するルートには、構造的に回避できない2つの要因が存在します。
ルート1:年金事務所からの「健康保険・厚生年金保険資格取得確認および標準報酬決定通知書」
2つの会社で社会保険加入条件を満たすと、前述の「二以上事業所勤務届」を年金事務所に提出します。すると年金事務所は、合算した標準報酬月額と按分した保険料額を算定し、本業先と副業先の双方の会社に対して決定通知書を郵送します。
本業の給与計算担当者には、「貴社の従業員〇〇さんの標準報酬月額は合算〇〇万円となり、貴社での保険料負担額は〇〇円に変更されます」という通知が届きます。担当者が見れば、他社で給与を得て社会保険に二重加入している事実が一目で判明します。この通知を止める手続きや法的な裏技は一切存在しません。
ルート2:ダブルワークにおける「住民税の特別徴収税額決定通知書」
副業先で社会保険に入らない範囲(週20時間未満など)で働いている場合でも、ダブルワーク 住民税 特別徴収の仕組みによって発覚します。
日本国内の税制上、給与所得が2カ所以上ある場合、自治体はすべての給与を合算して住民税を計算し、最も給与の高い「主たる給与の支払者(本業の会社)」にまとめて税額を通知します。本業の経理担当者が「給与の割に住民税の金額が高すぎる」と気づくことで、副業の存在が露呈する構造です。
ネット上では「確定申告の際に住民税の徴収方法を『普通徴収(自分で納付)』にチェックすればバレない」という情報が流布していますが、これは「副業が業務委託や原稿料などの雑所得・事業所得」である場合にのみ有効な手段です。パートやアルバイトなどの「給与所得」である場合、大半の自治体で特別徴収(給料天引き)が義務付けられており、普通徴収への切り替えは原則として認められません。
【実態検証】パート掛け持ちの現場から見えた「リアルな落とし穴」と生の声
実際にダブルワークを行っている現場では、どのようなトラブルや悩みが生じているのでしょうか。労働現場のリサーチやSNS、知恵袋等のコミュニティに寄せられたリアルな相談事例を分析すると、制度の複雑さに起因する悲鳴が多く見受けられます。
大手飲食チェーンとスーパーを掛け持ちする40代女性パート労働者は、取材に対して次のように胸の内を明かします。
「物価高で家計が苦しく、昼はスーパーで月8万円、夜はファミレスで月6万円の掛け持ちを始めました。当初は『どちらも月8.8万円未満だから社会保険は引かれない』と思い込んでいたのですが、シフトが増えてファミレス側でも月9万円を超えてしまい、突然両方から社会保険料が引かれることに。手取りが一気に2万円以上減り、何のためにダブルワークで睡眠時間を削って働いているのか分からなくなりました」
また、確定申告の手続きに関する混乱も頻発しています。年末調整は「主たる給与を受ける1社」でしか行えないため、ダブルワークをしている人は原則として自身で副業の確定申告を行う必要があります。その際、副業先で天引きされた社会保険料は「社会保険料控除」として本人の所得から全額控除できるため、確定申告を正しく行えば所得税の還付を受けられる可能性があります。しかし、この仕組みを知らずに確定申告を放置し、後から延滞税や住民税の追徴課税に苦しむケースも後を絶ちません。
一般に知られていない盲点とネット情報の誤解を是正
ダブルワークと社会保険を巡っては、インターネット上に多くの誤解や古い情報が放置されています。ここでは特に注意すべき3つの盲点を正しく整理します。
誤解1:「2社の労働時間を足して週20時間を超えたら社会保険に入る」
真相:前述の通り、現行の法律では労働時間や賃金は事業所ごとに個別に判定されます。A社で週15時間、B社で週15時間働いた場合、合計は週30時間になりますが、どちらの会社でも「週20時間以上」を満たさないため、どちらの会社でも社会保険には加入できません。合算して加入要件を判定する制度は、現時点では一部の障害者雇用等の特例を除き導入されていません。
誤解2:「本業で社会保険に入っていれば、副業先では何をしても入らなくていい」
真相:本業でどれだけ手厚い社会保険に加入していても、副業先の勤務形態が「週20時間以上・月額8.8万円以上(51人以上の企業)」に達した時点で、副業先でも社会保険の加入義務が発生します。「本業で加入済みだから」という理由で副業先での加入を拒否することは違法となります。
誤解3:「手取りが減るから社会保険加入は絶対に損である」
真相:短期的には月々の手取り給与が減少するため「損をした」と感じがちですが、長期的な視点では必ずしも損とは言えません。厚生年金に加入することで、将来受け取る老齢厚生年金が生涯にわたって上乗せされるほか、万が一の病気やケガで働けなくなった際の「傷病手当金(給与の約3分の2を最長1年6カ月支給)」や、障害を負った際の「障害厚生年金」の対象となります。国民健康保険には傷病手当金の制度がないため、セーフティネットとしては極めて強力です。
【プロの結論】ダブルワークで損しないための判断基準と向いている人・慎重になるべき人
労働経済およびファイナンシャルプランニングの視点から見ると、ダブルワークにおける社会保険の選択は、「自身のライフステージ」「キャリア目標」「本業の就業規則」によって最適解が完全に分かれます。以下の判断基準を参考に、自身の働き方を設計することが不可欠です。
社会保険に加入するダブルワークが向いている人
- 将来の公的年金受給額を増やしたい人:両社で社保加入(按分)することで、合算給与に応じた厚生年金が積み立てられ、将来の年金受給額を確実に底上げできます。
- 病気やケガの休業リスクに備えたい人:万が一働けなくなった場合でも、健康保険から手厚い傷病手当金を受給できるため、民間保険の代わりとして高いコストパフォーマンスを発揮します。
- フリーランスや非正規雇用で国保・国年を自費で払っている人:ダブルワーク先で社会保険に加入できれば、会社が保険料の半分を負担してくれるため、全額自己負担だった国民健康保険・国民年金よりも保障が手厚くなり、実質的な支出効率が向上します。
ダブルワークの社会保険加入に慎重になるべき人
- 副業禁止規定がある会社に勤めている正社員:副業先で社会保険の加入基準を満たすと、年金事務所からの決定通知書により本業の会社に100%発覚します。懲戒処分等のリスクを避けるため、副業は週20時間未満かつ月額8.8万円未満に抑える必要があります。
- 配偶者の扶養内で手取りの最大化を狙っているパート主婦・主夫:年収130万円(または106万円)を超えて社会保険料を支払うと、年間で約15万〜20万円前後の手取り減が発生します。この「手取りの逆転現象」を埋めるには、年収150万〜160万円以上まで労働時間を大幅に増やす覚悟が求められます。
【ダブルワークの社会保険】に関するよくある質問(FAQ)
Q1:ダブルワーク先で「社会保険に入りたくない」と会社にお願いして拒否することはできますか?
A1:できません。社会保険の加入は法律で定められた強制規定です。労働条件(週の労働時間や月額賃金等)が法定の加入基準を満たしている場合、労働者本人および雇い主の希望にかかわらず、必ず加入手続きを行わなければなりません。加入を回避したい場合は、シフトや契約労働時間を調整して加入基準未満に抑える必要があります。
Q2:雇用保険はダブルワークの2社両方で加入できますか?
A2:原則として加入できません。雇用保険は二重加入が認められておらず、最も賃金が高く生計の主となっている「主たる事業所」の1社のみで加入します。ただし、週の所定労働時間が両社とも20時間未満である場合、どちらの会社でも雇用保険には入れません(※65歳以上の労働者を対象とした「雇用保険マルチジョブホルダー制度」を利用する場合を除く)。
Q3:本業が会社員で、副業として「個人事業(業務委託・フリーランス)」をやっている場合はどうなりますか?
A3:副業が雇用契約(パート・アルバイト)ではなく「業務委託や請負」である場合、副業先での労働時間や報酬に対して社会保険(健康保険・厚生年金)が適用されることはありません。社会保険料は本業の給与のみで計算されます。また、副業分の所得は確定申告時に住民税を「普通徴収」に指定することで、本業の会社に住民税経由で副業が知られるリスクを大幅に下げることができます。
まとめ:今後の制度改正を見据えた賢い働き方の選択を
ダブルワークにおける社会保険制度は、短時間労働者への適用拡大に伴い、年々その適用範囲が広がっています。政府の社会保障審議会では、企業規模要件の完全撤廃や、雇用保険の適用要件を「週10時間以上」へ引き下げる法改正の動きが本格化しており、今後は「意図的に社会保険を避けて働くこと」自体が難しくなる時代が到来します。
目先の手取り額の減少だけに囚われるのではなく、会社が保険料を半分負担してくれる「労使折半」のメリットや、将来の年金・医療保障という長期的なセーフティネットの価値を正しく評価することが重要です。自身のライフプランや本業の就業環境と照らし合わせ、最も納得のいく働き方を選択してください。 (出典: ダブル ワーク 社会 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。