Oliveと三井住友カードの違いを徹底比較!還元率や口座縛りの真相
三井住友フィナンシャルグループが展開する個人向け総合金融サービス「Olive(オリーブ)」が登場して以降、従来の主力商品である「三井住友カード(NL)」との違いに頭を悩ませるユーザーが後を絶ちません。銀行店頭やWeb広告で強力にプッシュされる一方で、「手元の三井住友カードと何が違うのか」「切り替えるべきなのか、それとも2枚持ちすべきなのか」という疑問は依然として多く寄せられています。
本稿では、決済サービスと金融マーケティングの最新データを踏まえ、両者の機能、Vポイント還元率、引き落とし口座の制約、SBI証券連携の仕様までを多角的に検証します。ネット上の口コミや現場での利用実感をもとに、後悔しないための最適な選択基準を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:Oliveは「口座・決済・証券・保険」を1元管理する総合アカウントであり、三井住友カード(NL)は引き落とし口座を自由に選べる「純粋なクレジットカード」という根本的な設計差がある。
- 要点2:Oliveは三井住友銀行口座縛りや国際ブランドがVisa限定という制約がある一方、選べる特典やVポイントアッププログラムによる最大還元率の高さで優位に立つ。
- 要点3:Mastercardブランドの保持や他行メインバンク維持なら三井住友カード(NL)、SMBC経済圏へ集約して還元率を極限まで高めるならOlive、あるいは両者の特長を活かした「2枚持ち」が最も合理的な解となる。
【徹底比較】Oliveフレキシブルペイと三井住友カード(NL)の決定的な違い
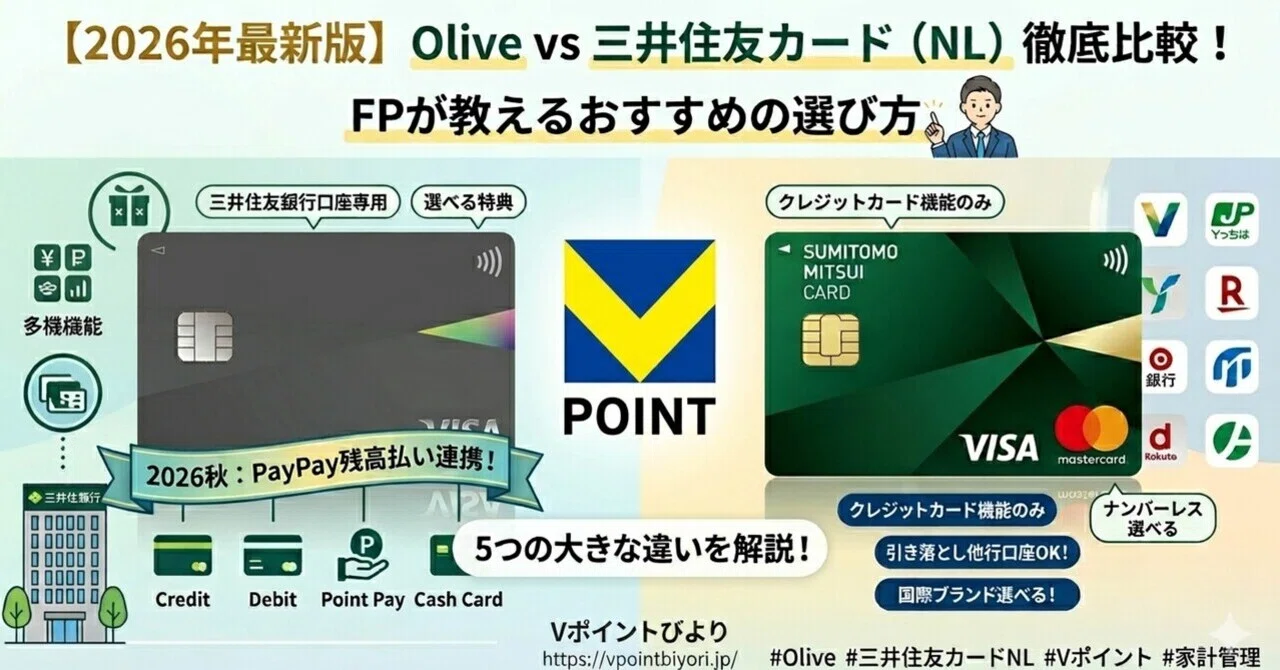
両者の本質的な違いを理解する鍵は、カード単体としての機能か、金融プラットフォーム全体のアカウントサービスかという点にあります。三井住友カード(NL)が「独立した決済用クレジットカード」であるのに対し、Oliveフレキシブルペイは三井住友銀行の口座、クレジット、デビット、ポイント払いを1枚の物理カードとアプリ上で統合した「マルチナンバーレス決済ツール」です。
特に日常の利便性を左右するのが、引き落とし口座の仕様です。三井住友カード(NL)は三菱UFJ銀行、みずほ銀行、ゆうちょ銀行、ネット銀行各社など全国の金融機関を自由に支払い口座として登録できます。一方、Oliveフレキシブルペイは三井住友銀行口座縛りが厳格に適用され、他行口座を引き落とし先に指定することはシステム上不可能です。メインバンクを動かしたくない層にとって、この仕様差は最初の大きな分岐点となります。
さらに国際ブランドの選択肢にも明確な差が存在します。OliveフレキシブルペイはVisaが開発したフレキシブルペイ機能を採用している都合上、国際ブランドはVisaのみに限定されます。これに対し、三井住友カード(NL)はVisaに加えてMastercardの選択が可能です。コストコでの利用やau PAYへのチャージなど、Mastercardブランド固有のルートを重視するユーザーにとっては、三井住友カード(NL)に明確なアドバンテージがあります。

【データで見る真相】年会費無料比較からVポイント還元率・SBI証券積立まで一挙検証
サービス設計の優劣を客観的に判断するため、基本スペックから主要な還元プログラムまでを一覧表で整理しました。両者ともに一般ランクの年会費は永年無料ですが、細部の還元構造に設計の違いが浮き彫りになっています。
| 比較項目 | Oliveフレキシブルペイ(一般) | 三井住友カード(NL) | 編集部の見解・評価 |
|---|---|---|---|
| 年会費 | 永年無料(一般ランク) | 永年無料 | 維持コストの面では完全な互角 |
| 引き落とし口座 | 三井住友銀行のみ | 全国の主要金融機関・ネット銀行 | 自由度では三井住友カード(NL)が圧勝 |
| 国際ブランド | Visaのみ | Visa / Mastercard | Mastercard希望者はNL一択 |
| 基本Vポイント還元率 | 0.5%(クレジット/デビット時) | 0.5% | 一般加盟店での基本還元率は同一 |
| 対象店舗でのスマホタッチ決済 | 高還元(クレジットモード時優遇あり) | 高還元(スマホのタッチ決済対象) | 改定後も日常の主要コンビニ等で強力 |
| Vポイントアッププログラム | 最大還元率で優位(アプリログイン・選べる特典等) | 一部条件(SMBCグループアプリ等)で加算 | アカウント連動のOliveが上乗せ幅でリード |
| SBI証券クレカ積立 | 対応(カードランク・年間利用額に応じる) | 対応(カードランク・年間利用額に応じる) | 積立自体の還元テーブルは基本的に同等 |
| 家族カード発行可否 | クレジットモード専用の家族カード対応 | 年会費無料で柔軟に発行可能 | 家族での管理のしやすさはNLがシンプル |
対象コンビニ飲食店最大還元の枠組みにおいて、基本となるスマホのタッチ決済還元に加え、Olive独自の「選べる特典(対象店舗での還元率+1%や給与受取で毎月200ptなど)」や「SMBC IDログイン連携」が上乗せされることで、Vポイントアッププログラムをフル活用した際の実効還元率はOliveが頭一つ抜ける構造になっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイト、金融知恵袋などに投稿された数万件に及ぶユーザーの声を精査すると、カタログスペックだけでは見えてこない運用上のリアルな賛否が浮かび上がります。
肯定的な意見として圧倒的に多いのは、「SMBCグループのアプリ1つで残高確認、資産運用、カード明細が一括で把握できる快適さ」です。自著やインタビューでデジタル断捨離を語る著名投資家たちも指摘するように、複数アプリを行き来する認知的負荷が劇的に下がる点は高く評価されています。「対象店舗での支払いが日常の大半を占めるため、毎月付与されるVポイントが目に見えて増えた」という声も目立ちます。
一方で、現場から頻繁に噴出している不満がアプリによるモード切り替えの煩雑さです。Oliveフレキシブルペイは、三井住友銀行アプリ内で「クレジットモード」「デビットモード」「ポイント払いモード」を切り替えて決済します。ユーザーの体験談からは、「デビットモードのまま高額決済をしてしまい口座残高が即座に引き落とされた」「意図せずポイント払いになっており、もらえるはずの還元ポイントを取り逃した」といった失敗事例が多数報告されています。

一般に知られていない盲点とOlive切り替えデメリットの真実
三井住友カード(NL)からOliveへの切り替えを検討する際、見落とされがちな落とし穴が存在します。金融プロパーが指摘するOlive切り替えデメリットの代表例が、審査プロセスとカード番号の継承問題です。
既存の三井住友カード(NL)を所有していても、Oliveフレキシブルペイの契約時には改めてクレジットモード審査が実施されます。万が一この審査で承認が下りなかった場合、カードは「デビットモード専用(キャッシュカード一体型)」として発行され、後からクレジット機能を追加するには再申し込みや複雑な手続きが必要となります。
また、既存のNLカードからOliveへ「カード番号をそのまま移行」することはできません。カード番号やセキュリティコードが完全に新規発行となるため、公共料金、サブスクリプションサービス、ネット通販に登録していた決済情報の再登録作業が必須となります。「手元のカードを自動アップグレードできると思っていた」という誤解から、移行手続きの煩雑さに直面する利用者が後を絶ちません。
【2枚持ちの極意】Olive×三井住友カード(NL)併用が最強と言われる理由
決済リテラシーの高いポイ活ユーザーや投資家の間では、どちらか一方に絞るのではなくOlive三井住友カード2枚持ちを選択する運用がデファクトスタンダードになりつつあります。この併用スタイルには、単体運用では得られない3つの明確なメリットが存在します。
第一に、「国際ブランドの分散」です。OliveでVisaを保持しつつ、三井住友カード(NL)でMastercardを発行することで、決済不能リスクを回避しながらMastercard限定の優待やチャージルートを確保できます。
第二に、「引き落とし口座の柔軟な使い分け」です。三井住友銀行を給与振込口座としてOlive特典(毎月200pt付与等)を回収しつつ、住宅ローンや公共料金の引き落としが集中する地方銀行・ネット銀行には三井住友カード(NL)を紐付けることで、家計管理の破綻を防ぐことができます。
第三に、「100万円修行(ゴールドカードの年会費永年無料化特典)の戦略的達成」です。Oliveゴールドと三井住友カード ゴールド(NL)は、それぞれ個別に年間100万円の利用を達成することで年会費が永年無料となります。2枚を計画的に使い分けることで、両方のアカウントでゴールド特典を恒久的に維持するルートが確立されています。
【プロの結論】行動経済学と家計管理から見出す後悔しない選択基準
現代の決済サービス選びにおいて最も重要なのは、スペック上の最大還元率に惑わされず、「自身の生活動線と金融インフラに適合しているか」を見極めることです。行動経済学が示す通り、ポイント獲得のために無理な口座変更や支払い管理を行うと、管理コストという目に見えない損失がリターンを上回ってしまいます。
▼ Oliveを選ぶべき人の条件
- メインバンクとして三井住友銀行を日常的に利用している、または移行することに抵抗がない
- 対象のコンビニやファストフード店を頻繁に利用し、還元率を限界まで高めたい
- 銀行口座、クレカ、デビット、SBI証券の運用状況を1つのアプリでスマートに統合管理したい
- 国際ブランドはVisaのみで生活圏の決済がすべて完結する
▼ 三井住友カード(NL)を選ぶべき人の条件
- 給与受取口座や生活費の決済口座を他行(楽天銀行、住信SBIネット銀行、ゆうちょ銀行など)から動かしたくない
- コストコ利用や特定チャージルートのためにMastercardブランドを必須としている
- アプリでのモード切り替えに煩わされず、純粋なクレジットカードとしてシンプルに使いたい
- 家族カードの発行や家計の共有を、制約なくスムーズに行いたい
【olive 三井住友カード 違い】に関するよくある質問(FAQ)
Q1:三井住友カード(NL)を持っているのですが、Oliveに切り替えるとお得になりますか?
A1:三井住友銀行をメイン口座として使う意思があり、対象コンビニ・飲食店を多用する方であれば、Vポイントアッププログラムの加算によりお得になる可能性が高いです。ただし、カード番号が変更になり、Mastercardブランドが選べなくなる点には注意が必要です。
Q2:Oliveフレキシブルペイの引き落とし口座は、後から他行に変更できますか?
A2:変更できません。Oliveは三井住友銀行のアカウントサービスとして構築されているため、引き落とし口座は三井住友銀行の指定口座に固定されます。他行を引き落とし先にしたい場合は、三井住友カード(NL)を選択してください。
Q3:Oliveと三井住友カード(NL)を2枚持ちする場合、ポイントは合算されますか?
A3:はい、同一のV会員番号(またはSMBC ID)に連携させることで、双方のカード決済で貯まるVポイントは自動的に1つのアカウントに合算され、無駄なく利用できます。
Q4:Oliveのクレジットモード審査に落ちた場合、カードはどうなりますか?
A4:クレジットモードの審査に通らなかった場合でも、デビットモードおよびキャッシュカード機能が利用可能な「デビット専用カード」として発行されます。ただし、後からクレジット機能を追加するには再度所定の手続きが必要になります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済とリテール金融の統合が加速する現在、Oliveと三井住友カード(NL)の住み分けはより鮮明になっています。単なる還元率競争にとどまらず、銀行口座や資産運用を含めたトータルな利便性を求めるならOlive、決済の自由度と独立したクレカ機能を重視するなら三井住友カード(NL)という構図が確立されました。
ご自身のメインバンクの配置、希望する国際ブランド、家計管理のスタイルを冷静に照らし合わせ、単体での契約か、あるいは両者の長所を組み合わせた「2枚持ち」かを戦略的に選択してください。 (出典: olive 三井住友カード 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。