領収証と領収書の違いとは?効力の差やレシート・インボイスの罠を徹底解説
日々のビジネスや経費精算、確定申告の現場で頻繁に目にする「領収証」と「領収書」。日常会話ではほぼ同義語として使われていますが、漢字一文字の差異に法的な効力や税務上の明確な線引きが存在するのか、疑問を抱く方は少なくありません。
インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の抜本的な運用強化が進む現在、これら証憑書類の取り扱いミスは、仕入税額控除の否認や過少申告加算税といった重大な税務リスクに直結します。本稿では、領収証と領収書の本質的な違いをはじめ、レシートとの力関係、インボイス制度下の必須記載要件、税務調査を乗り切るための実践的な証憑管理術まで、余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収証」と「領収書」に民法・税法上の法的な効力の差はなく、いずれも民法第486条に規定される「受取証書」に該当する。
- 要点2:税務の実務上は、手書きの領収証よりも品目詳細が印字された「レシート」の方が証拠力として高く評価されるケースが多い。
- 要点3:インボイス制度下では「宛名なし」や但し書きの「お品代」表記に厳格な制限があり、5万円以上の紙発行には収入印紙の貼付が必須となる。
【法的定義の真相】領収証と領収書の違いと民法第486条受取証書の基礎知識
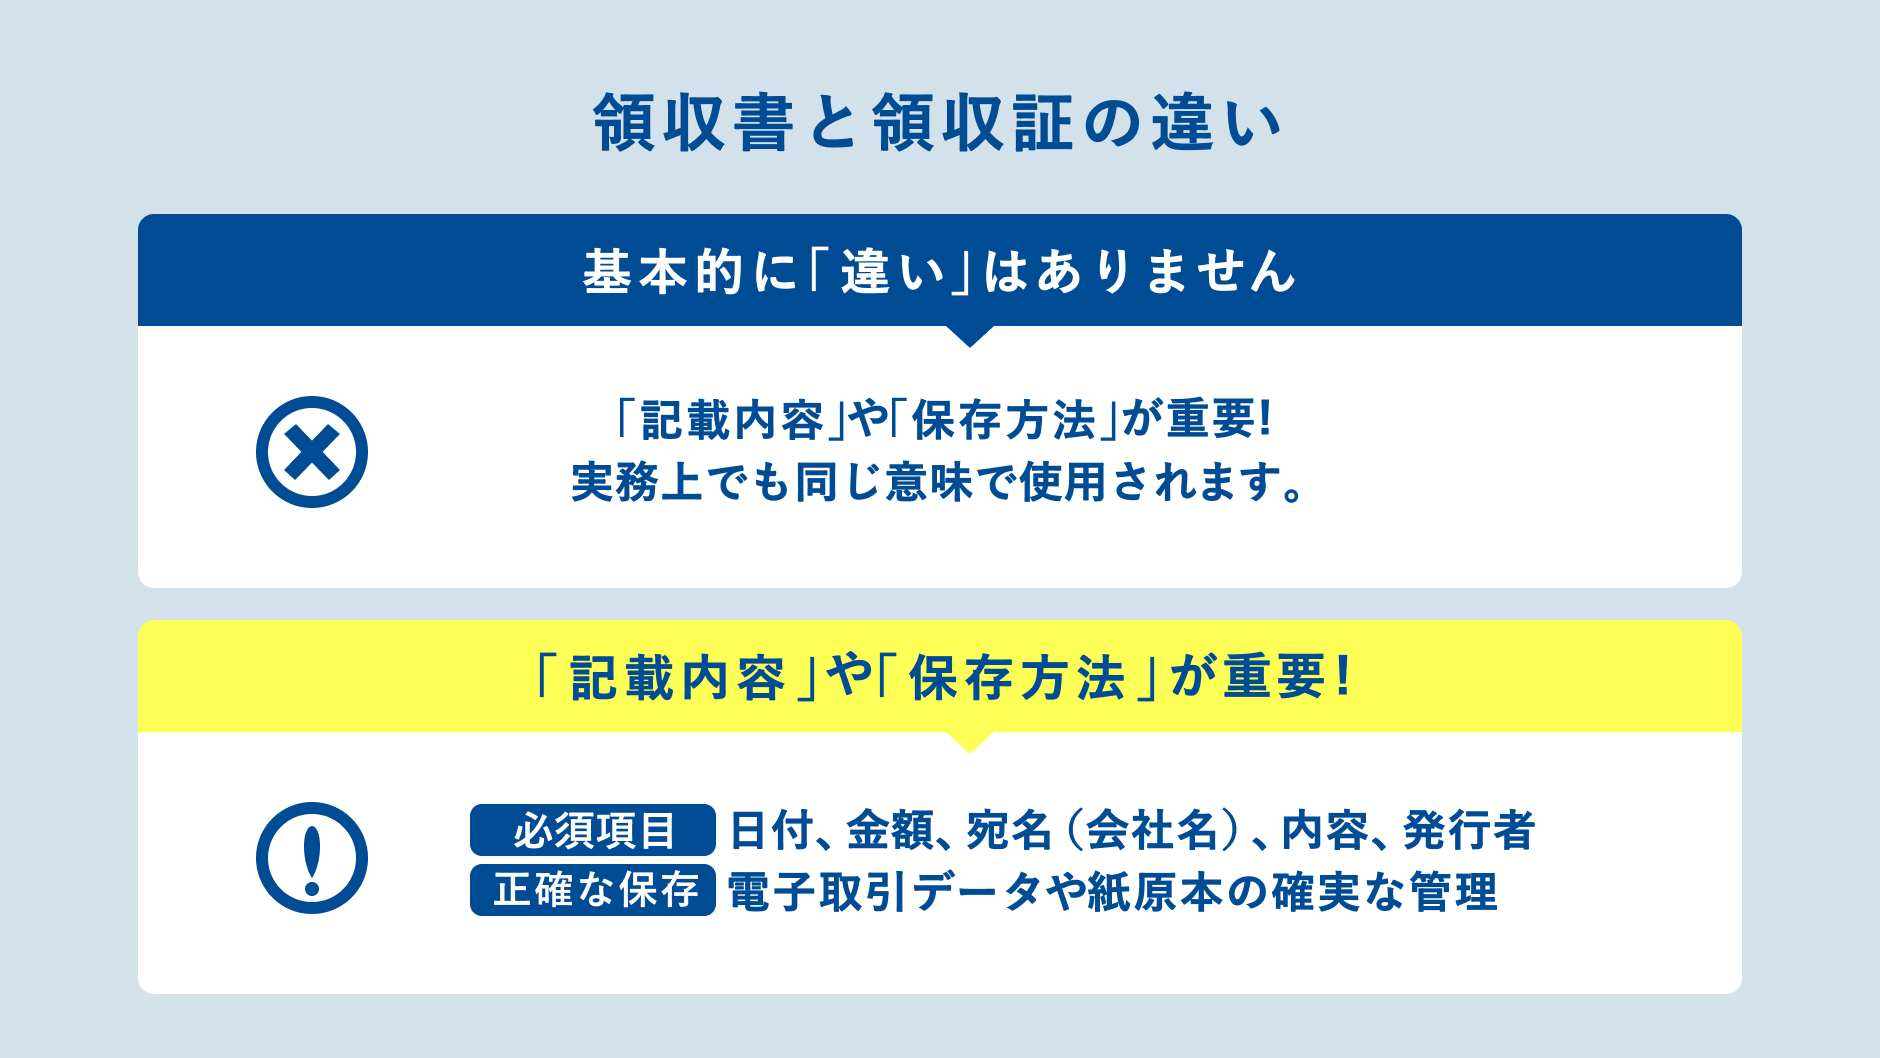
結論から述べると、「領収証」と「領収書」の間に法律上の効力の差は存在しません。どちらも代金の支払者が金銭を支払い、受取人がそれを確実に受領した事実を証明する文書であり、日本の法体系においては全く同一の効力を持ちます。
法的な根拠となるのは民法第486条(受取証書の交付請求等)です。同条文では「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と規定されています。法律上は「受取証書」という総称が用いられており、「証」と「書」の区別は法文上規定されていません。
商慣習におけるニュアンスの差異としては、次のように整理されます。
- 領収証(証拠性の強調):「証」の文字が使われている通り、金銭授受の事実を公的・確定的に「証明する」という意味合いが強く、あらかじめ印刷された定型フォーマットや複写式の手書き用紙、金融機関の振込証明などに用いられる傾向があります。
- 領収書(文書全般の総称):「書」は金銭受領の事実を書き記した書面全般を指す包括的な表現です。納品書兼領収書や請求書兼領収書、レジから出力されるレシート状のものまで幅広く含まれます。
つまり、語源的なニュアンスの違いや発注印刷時の表題の違いに過ぎず、タイトルが「領収証」であっても「領収書」であっても、記載されている要件が満たされていれば法的・税務的な価値は全く同等です。

【徹底比較】領収証・領収書・レシートの違いと経費精算の法的効力
ビジネスの現場で「手書きの領収証をもらわないと経費で落とせない」と思い込んでいるケースが散見されますが、これは税務の実態から見れば完全な誤解です。むしろ現代の税務調査においては、感熱紙に印字されたレシートの方が手書き領収書よりも証拠能力が高いと判断される場面が多々あります。
それぞれの書類が持つ特徴と実務上の位置づけを比較したのが下表です。
| 項目 | 手書き領収証 / 領収書 | レジ発行レシート | 編集部の見解・実務評価 |
|---|---|---|---|
| 法的位置づけ | 民法第486条の受取証書 | 民法第486条の受取証書 | 法的な証憑力は完全に同等。 |
| 購入品目の明細 | 「お品代等」と省略されがち | 購入した商品名・単価が全件印字 | レシートの方が「何を買ったか」が一目瞭然で改ざんが困難。 |
| 宛名の有無 | 会社名や個人名を指定して記入 | 原則として宛名なし | 特定の小売・飲食業等では宛名なしレシートで税務上完全有効。 |
| 収入印紙(5万円以上) | 紙発行の場合、200円〜の貼付義務 | 紙発行の場合、200円〜の貼付義務 | 印紙税法上の扱いは同一。電子領収書なら金額不問で非課税。 |
| 税務調査での信頼性 | 但し書き次第で私的利用を疑われる | 客観的な購入事実として極めて高い | 品目が明記されたレシートの保管が現代経理のベストプラクティス。 |
国税庁のガイドラインにおいても、経費の正当性を証明する上で重要なのは表題ではなく「取引年月日」「取引先(発行者)」「取引金額」「取引内容(購入品目)」の4要素が正確に記録されているかどうかです。品目が「お品代」としか書かれていない手書き領収証よりも、購入した文具や書籍の品名が明記されたレシートの方が、業務関連性を証明する資料として圧倒的に優れています。
【2026年最新】インボイス制度と電子帳簿保存法が求める必須記載要件
現在、証憑書類を管理する上で避けて通れないのが「インボイス制度(適格請求書等保存方式)」と「電子帳簿保存法」の厳格なコンプライアンスです。これらを満たしていない領収書は、経理処理で仕入税額控除が受けられなくなる危険があります。
1. 適格請求書(インボイス)と適格簡易請求書の書き方
原則として、消費税の仕入税額控除を適用するためには、領収書に以下の6項目が記載されている必要があります。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁の数字)
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(宛名)
ただし、不特定多数の顧客と取引を行う小売業、飲食店業、タクシー業、駐車場業などの特定業種においては、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の交付が認められています。スーパーや飲食店で受け取るレシートは、この適格簡易請求書の要件を満たしていれば宛名がなくても仕入税額控除の対象として完全に機能します。
2. 領収書の但し書きルールと「上様」宛名の税務リスク
昔からの慣習である宛名「上様」や但し書き「お品代」は、現代の税務環境では非常にリスクの高い行為です。
簡易インボイスが認められない業種間取引(卸売、BtoBサービス、高額な備品購入等)で宛名が「上様」や空欄になっている場合、正規の適格請求書として認められず、仕入税額控除を否認される恐れがあります。また但し書きに「お品代」「備品代」としか記載されていないと、税務調査時に「事業に関係のない私的な私物(家庭用品やゲーム機など)を購入したのではないか」という強い疑義を招きます。但し書きは「〇〇セミナー参加費用として」「事務用パソコン周辺機器代として」など、第三者が見て業務関連性が一目でわかる具体的な品目を記載させることが必須ルールです。
3. 電子帳簿保存法に基づくデータ保存の鉄則
PDFやメール、Webサイトからダウンロードした電子領収書について、紙に出力して保存する運用は原則として認められなくなりました。電子取引で受け取った領収データは、以下の要件を満たした上で電子データのまま保存しなければなりません。
- 真実性の確保:タイムスタンプの付与、または訂正削除履歴が残るシステム(あるいは訂正削除防止に関する事務処理規程の備え付け)。
- 可視性の確保:「取引年月日・取引金額・取引先」で検索できる状態にしておくこと、および明瞭なディスプレイやプリンタを常備しておくこと。
【実態検証】経理現場・税務調査で頻発するトラブルと現場のリアル
実際の経理業務や確定申告の現場では、ルールを知らないことによるミスや発行者・受取者間のトラブルが後を絶ちません。現場で特に報告件数の多い3大トラブルの実態を検証します。
1. 収入印紙の貼付基準(5万円の壁と非課税の抜け道)
印紙税法に基づき、金銭または有価証券の受取書(売上代金)は受取金額が5万円以上(税抜価格)の場合、200円以上の収入印紙を貼付・消印する義務が発生します。
ここで重要なのは「消費税額が区分記載されているか、または税込・税抜が明記されている場合、税抜本体価格で判定できる」という点です。例えば「税込54,780円(うち消費税等4,980円)」と記載されていれば、本体価格が49,800円となるため印紙の貼付は不要です。
さらに現場で活用が進んでいるのが「電子発行による印紙税の完全非課税化」です。印紙税は紙の文書を交付する行為に対して課税される税金であるため、PDFによるメール送付やWeb発行システムを経由して交付された電子領収書は、金額が数百万円・数千万円であっても印紙税は1円もかかりません。
2. 領収書の再発行可否と二重計上リスク
領収書を紛失した顧客から「領収書を再発行してほしい」と要求された場合、発行者側には法律上の再発行義務はありません。むしろ安易な再発行は、元の領収書と合わせて経費を二重計上されたり、不正転売に利用されたりするリスクを抱えることになります。
やむを得ず再発行に応じる場合は、書類上部に大きく「再発行」と明記し、発行年月日には再発行した当日の日付を記載した上で、過去の発行番号を紐付けるなど、二重請求を防止する措置を徹底するのが経理現場の鉄則です。
3. 証拠証憑書類の保存期間と監査対応
受領した領収書やレシート等の証憑書類は、受け取って処理したら終わりではありません。法律によって厳格な保存期間が義務付けられています。
- 法人:原則として確定申告書の提出期限の翌日から7年間保存(欠損金が生じた事業年度は10年間)。
- 個人事業主:青色申告事業者は原則7年間(前々年の所得が300万円以下の場合は5年)、白色申告事業者は5年間保存。
保管期間中に税務調査が入った際、箱に乱雑に詰め込まれただけの状態では心証を損ねます。月別・勘定科目別にファイリングするか、スキャナ保存要件を満たしてクラウド管理しておく体制構築が不可欠です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、領収書に関する誤った都市伝説が未だに拡散されています。代表的な3つの誤解を是正します。
誤解1:「印紙が貼られていない領収書は証拠として無効である」
【真相】印紙が貼られていなくても、領収書自体の法的効力や経費としての有効性は一切失われません。
印紙税を納める義務があるのは領収書を「作成・発行した側」です。印紙の貼り忘れは発行側の印紙税法違反(過怠税の対象)になりますが、受取人側がその領収書を使って経費精算したり確定申告の控除を受けたりすることに何ら法的支障はありません。
誤解2:「クレジットカード決済時の明細書は領収書の代わりにならない」
【真相】カード会社が発行するWeb利用明細や利用控えは、一定条件下で十分な経費証明になります。
クレジットカード決済の場合、利用時に直接金銭の授受が行われない(信用取引である)ため、店舗側に領収書の発行義務はありません。店舗から「クレジットカード利用控え」を受け取った場合、あるいはカード会社の月次利用明細に「利用日・利用先・金額・内容」が記録されていれば、経費の証拠書類として機能します。ただし、インボイス制度下では店舗側が発行するインボイス対応のカード利用控え等を保管する必要があります。
誤解3:「手書き領収書とレシートを両方受け取って両方経費にできる」
【真相】明らかな違法行為(脱税・架空経費計上)であり、重加算税や刑事告発の対象となります。
「レシートをもらった上で、さらに手書き領収書を書いてもらう」という手口で同一取引を二重計上する不正は、税務調査においてレジ側の売上ジャーナル記録と突き合わせることで容易に発覚します。発覚した場合は悪質な仮装隠蔽とみなされ、最大40〜50%の重加算税が課される極めてハイリスクな行為です。

【プロの結論】ビジネスで損しないための証憑管理・最適判断基準
現代のビジネスパーソンや経理責任者がとるべき、最も合理的かつ安全な証憑管理の判断基準を提示します。
今すぐ採用すべきベストプラクティス
- 日常的な買い物・会食:手書き領収書をわざわざ依頼せず、品目が詳細に印字されたレシートを受け取ることを最優先にする。
- 高額取引・BtoB取引:「宛名(正式社名)」「登録番号」「明確な但し書き」が網羅された適格請求書・電子領収書の交付を受ける。
- 発行側の業務改善:紙の手書き領収証を全廃し、システム経由のPDF領収書やメール送付へ移行することで印紙税(年間数十万円単位の削減事例も多数)と郵送コストをゼロにする。
避けるべきハイリスク行為
- 宛名に「上様」、但し書きに「お品代」と書かれた手書き領収書を安易に受け取り放置すること。
- 電子取引でダウンロードした請求書・領収書を紙に印刷し、元データを消去してしまうこと。
- レシートの印字が消えるリスクを放置し、感熱紙を直射日光や高温多湿の環境で保管すること(長期保存が必要な場合はスキャナ保存制度の導入を推奨)。
【領収証 領収 書 違い】に関するよくある質問(FAQ)
Q1:飲食店で「領収証をください」と言ったらレシートを渡されました。マナーや法律違反ではありませんか?
A1:法律違反でもマナー違反でもありません。飲食店のレシートには取引日時、店名、飲食内容、適用税率、消費税額、登録番号が正確に印字されており、適格簡易請求書としての要件を完全に満たしています。手書きの領収証よりも税務上の証拠能力が高いため、そのまま会社に提出して問題ありません。
Q2:領収書の宛名に会社名を書いてもらう際、略称(株)を使っても問題ありませんか?
A2:実務上は「(株)〇〇」のような略称でも同一性が確認できれば経理処理・税務調査で問題視されることは稀です。ただし、インボイス制度の厳格な運用に準拠する観点からは、正式名称である「株式会社〇〇」と記載してもらうのが最も安全です。
Q3:感熱紙のレシートは時間が経つと文字が消えてしまいますが、どう保管すべきですか?
A3:感熱紙は熱や光、可塑剤(塩化ビニール製ファイルなど)に弱いため、専用の紙製ホルダーに入れて冷暗所で保管するか、電子帳簿保存法のスキャナ保存要件に従ってスマートフォン等で撮影・スキャンし、タイムスタンプを付与してクラウド保存することをおすすめします。
Q4:出張時の割り勘などで領収書が1枚しか出ない場合、どうやって経費精算すればよいですか?
A4:代表者が原本の領収書を保管し、他の同席者は領収書のコピーに「〇〇氏と同行、総額〇〇円のうち半額を負担」と理由を明記して「出張旅費精算書」や「支払証明書」を社内起票することで処理するのが一般的な実務対応です。
まとめ:法改正時代を乗り切る正しい領収書・領収証のハンドリング
「領収証」と「領収書」には法的な効力の差はなく、いずれも金銭受領の事実を証明する民法上の「受取証書」です。しかし、時代が求める経理実務のスタンダードは、「手書きの領収証」から「詳細なレシート」、そして「電子インボイス」へと劇的に変化しています。
重要なのは書類のタイトルではなく、「取引の詳細が第三者に客観的に証明できるか」「インボイス制度や電子帳簿保存法の要件をクリアしているか」という本質です。形骸化した古い商習慣に惑わされず、法令に準拠した効率的で強固な証憑管理を実践してください。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。